
Contango bedeutet, dass eine spätere Lieferung im betrachteten Abschnitt einer Futureskurve höher bewertet wird als eine frühere. Bei Backwardation ist es umgekehrt. Vergleichen Sie Kontrakte auf denselben Basiswert zum selben Beobachtungszeitpunkt und nennen Sie die Fälligkeiten. Die Begriffe beschreiben eine heutige Preisrelation, keinen garantierten Verlauf des künftigen Kassapreises. [2][5]
Die Begriffe werden auch für den Vergleich eines Futurespreises mit dem heutigen Kassapreis verwendet. Sagen Sie, welchen Vergleich Sie meinen: Futures gegen Kassa oder zwei Futuresfälligkeiten. Ein höherer Dezember- als Novemberpreis zeigt für sich genommen nicht, wo beide relativ zum Kassapreis liegen. [1][5]
Der Unterschied auf einen Blick
| Frage | Contango | Backwardation |
|---|---|---|
| Naher gegen ferner Futures zum selben Beobachtungszeitpunkt | Ferner Kontrakt ist teurer | Ferner Kontrakt ist günstiger |
| Futures gegen aktuellen Kassapreis, wenn dies der genannte Vergleich ist | Futures liegt über Kassa | Futures liegt unter Kassa |
| Was die Bezeichnung feststellt | Das Vorzeichen der angegebenen Preisdifferenz | Das Vorzeichen der angegebenen Preisdifferenz |
| Was sie nicht feststellt | Einen sicheren Anstieg künftiger Kassapreise | Einen sicheren Rückgang künftiger Kassapreise |
Die Tabelle trennt die beiden Verwendungen der Begriffe. [1][5]
Eine Kurve kann zwischen Fälligkeiten die Richtung wechseln. Beschreiben Sie den Abschnitt, statt allen Kontrakten ein einziges Etikett aufzuzwingen. Eine Kurve über verschiedene Fälligkeiten ist außerdem keine Zeitreihe, die einen einzelnen Kontrakt über mehrere Tage verfolgt.
Ein zeitgleicher Vergleich desselben Basiswerts
Betrachten Sie zwei alternative fiktive Momentaufnahmen desselben Rohstoffs in USD je Einheit. Innerhalb jeder Momentaufnahme werden Kassareferenz und beide Futurespreise gleichzeitig beobachtet; Qualität, Lieferort und Einheiten gelten als vergleichbar. Dies sind keine Marktnotierungen.
| Momentaufnahme | Aktuelle Kassareferenz | Naher Futures: ein Monat | Ferner Futures: drei Monate | Fern minus nah |
|---|---|---|---|---|
| A: ansteigend | 100 $ | 102 $ | 106 $ | +4 $ je Einheit |
| B: fallend | 100 $ | 98 $ | 95 $ | −3 $ je Einheit |
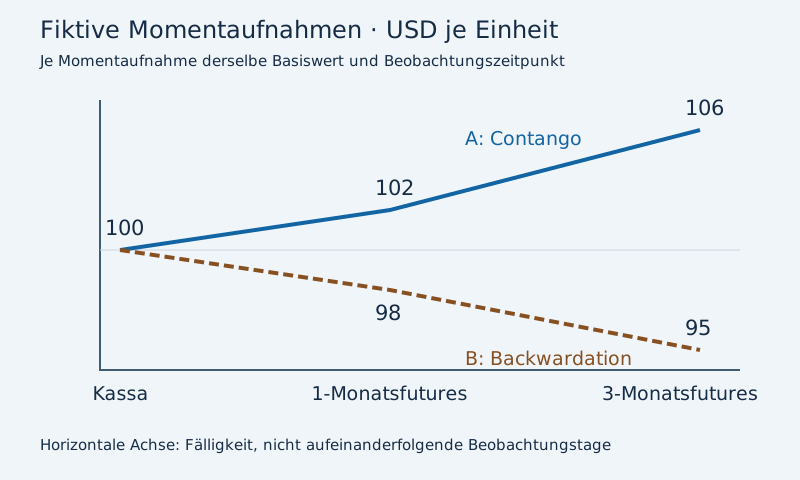
Für A gilt fern minus nah: 106 − 102 = +4. Für B gilt: 95 − 98 = −3. A zeigt zwischen den beiden Futuresfälligkeiten Contango, B Backwardation. Beide Beispiele weisen auch die entsprechende Futures-Kassa-Relation auf.
Beachten Sie die Spreadkonvention: Diese Tabelle verwendet fern minus nah. Eine Anzeige mit nah minus fern würde für A −4 und für B +3 ausweisen, ohne dass sich die Marktstruktur ändert. Prüfen Sie die Subtraktionsreihenfolge, bevor Sie ein Vorzeichen deuten.
Warum die Kurve geneigt sein kann
Bei physisch lieferbaren, lagerfähigen Rohstoffen können Finanzierung, Lagerung und Versicherung zu einem Aufpreis für spätere Lieferung beitragen. Auch der sofortige Zugriff auf Bestände kann wertvoll sein, etwa wenn ein Hersteller Material zur Aufrechterhaltung der Produktion benötigt. Dieser Nutzen heißt Convenience Yield und kann Backwardation mit erklären. [1]
Dies sind Erklärungsansätze, kein Rezept für dieselbe Kurve in jedem Markt. Haltebedingungen, Bestände und die in weniger liquiden Fälligkeiten enthaltenen Informationen beeinflussen die Interpretation. Ein notierter Aufpreis ist nicht automatisch eine ausführbare, kostenlose Arbitrage. [2]
Nähert sich ein lieferbarer Futures seiner Fälligkeit, betrifft die Konvergenz den maßgeblichen lieferbaren Kassamarkt zu diesem künftigen Zeitpunkt. Sie bedeutet nicht, dass der heutige Kassakurs unverändert bleibt und sich alle Futurespreise ihm annähern. [1]
Eine Kurve ist keine Prognose
Futurespreise können nützliche zukunftsbezogene Informationen enthalten, ohne unverzerrte Prognosen zu sein. Auch Absicherungsnachfrage und die ökonomischen Bedingungen der Rohstoffhaltung spielen eine Rolle. Forschung der Federal Reserve unterscheidet ausdrücklich: Ein Futureskurs muss nicht dem erwarteten Kassapreis bei Fälligkeit entsprechen. [2]
Angenommen, der heutige Kassapreis beträgt 100 $ und ein Dreimonatsfutures 106 $. Der Kurs gibt den heutigen Futurespreis an. Er besagt weder, dass der Kassapreis in drei Monaten 106 $ beträgt, noch dass ein Käufer 6 $ verdient. Der spätere Abrechnungspreis ist unbekannt.
Was ist normale Backwardation?
Normale Backwardation ist ein erwartungsbezogenes Konzept: Der Futurespreis liegt unter dem erwarteten Kassapreis bei Kontraktfälligkeit. Das ist etwas anderes als der Vergleich zweier heute beobachteter Preise. Die Theorie des Absicherungsdrucks behandelt die erwartete Vergütung für Risikoübernahme, keine garantierte Auszahlung. [3]
Ein rein hypothetisches Beispiel: aktueller Kassapreis 100 $, Futurespreis 106 $, angenommener erwarteter Kassapreis bei Fälligkeit 110 $. Der Futures liegt über dem aktuellen Kassapreis, aber unter dieser Erwartung. Unter diesen Annahmen können Contango gegenüber dem aktuellen Kassapreis und normale Backwardation gleichzeitig bestehen. Die 110 $ sind eine angenommene Erwartung, keine beobachtete Notierung oder Zusage.
Positionen rollen: Transaktion und späteres Ergebnis trennen
Beim Rollen einer Long-Futures-Position wird ein früher fälliger Kontrakt geschlossen und ein später fälliger eröffnet. Eine übliche Futuresposition wird nicht durch Zahlung des vollen Kontraktgegenwerts eröffnet. Die Preisdifferenz zwischen den Kontrakten ist daher für sich genommen kein realisierter Verlust. Die Rollrendite betrifft die Wertentwicklung relativ zum Basiswert im Zeitverlauf. [4]
Ein separates fiktives Beispiel verwendet einen Kontrakt über 10 Einheiten. Gebühren, Geld-Brief-Spannen, Finanzierung, Verzinsung der Sicherheiten und sonstige Zahlungsströme bleiben unberücksichtigt; die Position kann annahmegemäß ohne Störung gehalten werden.
- Der alte Kontrakt wird zu 102 $ je Einheit geschlossen. Sein realisiertes Ergebnis hängt von seinem eigenen, hier nicht angegebenen Einstiegspreis ab.
- Der neue Kontrakt wird zu 106 $ je Einheit eröffnet. Die Differenz von 4 $ zwischen den Kontrakten belegt keinen realisierten Verlust von 40 $ auf der neuen Position.
- Wird der neue Kontrakt später zu 100 $ abgerechnet, beträgt sein preisbedingter Gewinn oder Verlust (100 − 106) × 10 = −60 $.
- Wird er stattdessen zu 110 $ abgerechnet, beträgt das Ergebnis (110 − 106) × 10 = +40 $.
Das sind alternative Ergebnisse, keine Prognosen. Keines ist eine Rendite auf die Sicherheitsleistung oder die Gesamtrendite eines Futuresfonds. Ein futuresbasiertes Produkt muss eine Kassapreisbewegung nicht nachbilden; Kontrakte, Kosten und die Behandlung der Sicherheiten sind relevant. [4]
Fünf Prüfungen vor der Verwendung einer Kurve
- Basiswert und Spezifikation: Rohstoff, Qualität, Lieferort und Abrechnungsbedingungen müssen übereinstimmen. Verschiedene Benchmarks sind keine unterschiedlichen Fälligkeiten derselben Kurve.
- Zeit und Kursart: Verwenden Sie eine zeitgleiche Momentaufnahme. Vermischen Sie keinen aktuellen Kurs mit dem gestrigen Abrechnungskurs; ein indikativer Kurs ist kein Ausführungspreis.
- Fälligkeit und Einheit: Notieren Sie tatsächliche Kontraktmonate, Währung und Preiseinheit. Ein fortlaufender Frontmonatschart ist kein festes Fälligkeitspaar.
- Vergleich und Vorzeichen: Geben Sie an, ob Futures gegen Kassa oder fern gegen nah gemeint ist. Schreiben Sie die Spreadkonvention neben den Wert.
- Zweck: Trennen Sie die Beschreibung der heutigen Kurve, die Prognose eines künftigen Kassapreises und die Messung einer Positionsrendite. Dafür sind jeweils andere Belege nötig.
Zur Unterscheidung zwischen Kassareferenz und bestimmtem Kontrakt lesen Sie Gold: Kassa- und Futurespreise (auf Englisch).
Häufig gestellte Fragen
Bedeutet Contango, dass der Rohstoffpreis steigt?
Nein. Es beschreibt heute einen bestimmten Futures-Kassa- oder Spät-Früh-Preisvergleich. Es garantiert weder Richtung noch Niveau künftiger Kassapreise. [1][2]
Ist Backwardation dasselbe wie normale Backwardation?
Nein. Im üblichen Kurvengebrauch werden beobachtbare Preise verglichen. Normale Backwardation vergleicht einen Futurespreis mit einer Erwartung des Kassapreises bei Fälligkeit. Diese Erwartung ist nicht direkt als heutiger Kassakurs beobachtbar. [3]
Verliert man beim Rollen in Contango automatisch die Kursdifferenz?
Nein. Das Schließen eines Kontrakts und das Eröffnen eines anderen zu einem höheren Kurs bedeutet für sich genommen keinen realisierten Verlust in Höhe dieser Preisdifferenz. Sie müssen die jeweiligen Ein- und Ausstiegspreise, Kontraktgrößen und Kosten verfolgen. [4]
Kann eine Kurve Contango und Backwardation zeigen?
Ja. Fiktive Preise von 100, 104 und 101 über drei aufeinanderfolgende Fälligkeiten steigen zunächst und fallen dann. Das erste Paar zeigt Contango, das zweite Backwardation. Paar und Vorzeichenkonvention sollten genannt werden.
Ist Backwardation eine garantierte Gewinnchance?
Nein. Die Kurve kann sich bewegen und der Basiswert kann fallen. Ein positiver Konvergenzbeitrag in einem bestimmten Szenario belegt kein positives Gesamtergebnis und erst recht kein risikofreies Geschäft. [4]
Den Vergleich klar halten
Beginnen Sie mit den genauen Kontrakten und dem Beobachtungszeitpunkt. Bestimmen Sie dann den Kurvenabschnitt, erläutern Sie die Preisdifferenz und halten Sie Prognosen getrennt. Lesen Sie den Ratgeber zu Kassa- und Futuresreferenzen (auf Englisch) oder entdecken Sie weitere Lernratgeber.
Quellen
- CME Group: What is Contango and Backwardation. Definitionen, Haltekosten, Convenience Yield und Konvergenz. Geprüft am 23. Oktober 2026.
- Federal Reserve: Revisiting the Forecasting Potential of Futures Prices. Forschungsnotiz vom 3. September 2026; verwendet zur Unterscheidung zwischen Futureskursen und unverzerrten Prognosen, nicht für eine aktuelle Rohstoffprognose. Geprüft am 23. Oktober 2026.
- Brunetti und Reiffen: Commodity Index Trading and Hedging Costs. Federal Reserve Finance and Economics Discussion Series 2011-57, August 2011; Theorie der normalen Backwardation. Geprüft am 23. Oktober 2026.
- Campbell & Company: Deconstructing Futures Returns: The Role of Roll Yield. Whitepaper vom Februar 2014 auf der Website der CME Group, insbesondere Seiten 3–4; Autor ist Campbell & Company, nicht CME. Geprüft am 23. Oktober 2026.
- U.S. Energy Information Administration: Changing contract expiration dates will affect crude oil futures comparisons. 26. Januar 2016; verwendet für Nah-/Fern-Definitionen und die notwendige Angabe der Lieferzeiträume, nicht als aktuelle Kontraktspezifikation. Geprüft am 23. Oktober 2026.
Veröffentlicht von HypaForecast. Dieser Ratgeber dient der Bildung und ist keine Anlageberatung.
Diesen Ratgeber teilen