
Il contango indica che, nel tratto della curva futures confrontato, la consegna più lontana ha un prezzo superiore a quella più vicina. La backwardation è il contrario. Confronta contratti sullo stesso sottostante allo stesso istante e indica le scadenze. Queste etichette descrivono una relazione tra prezzi odierni, non un percorso garantito del prezzo spot futuro. [2][5]
I termini si usano anche per confrontare un prezzo futures con il prezzo spot odierno. Specifica il confronto: futures contro spot oppure due scadenze futures. Un prezzo di dicembre superiore a quello di novembre non dice, da solo, dove si trovi ciascuno rispetto allo spot. [1][5]
La differenza a colpo d’occhio
| Domanda | Contango | Backwardation |
|---|---|---|
| Futures vicino contro lontano, allo stesso istante | Il contratto lontano costa di più | Il contratto lontano costa di meno |
| Futures contro spot attuale, quando è questo il confronto dichiarato | Futures sopra lo spot | Futures sotto lo spot |
| Cosa stabilisce l’etichetta | Il segno della differenza di prezzo specificata | Il segno della differenza di prezzo specificata |
| Cosa non stabilisce | Un aumento certo dei prezzi spot futuri | Un calo certo dei prezzi spot futuri |
La tabella distingue i due usi dei termini. [1][5]
Una curva può cambiare direzione tra scadenze. Descrivi il segmento, senza imporre un’unica etichetta a tutti i contratti. Una curva che unisce scadenze diverse non va confusa con una serie temporale che segue un singolo contratto per più giorni.
Un esempio simultaneo sullo stesso sottostante
Considera due istantanee fittizie alternative della stessa materia prima, quotata in USD per unità. In ciascuna istantanea, il prezzo spot di riferimento e due prezzi futures sono osservati contemporaneamente e considerati confrontabili per qualità, luogo e unità. Non sono quotazioni di mercato.
| Istantanea | Riferimento spot attuale | Futures vicino: un mese | Futures lontano: tre mesi | Lontano meno vicino |
|---|---|---|---|---|
| A: crescente | 100 $ | 102 $ | 106 $ | +4 $ per unità |
| B: decrescente | 100 $ | 98 $ | 95 $ | −3 $ per unità |
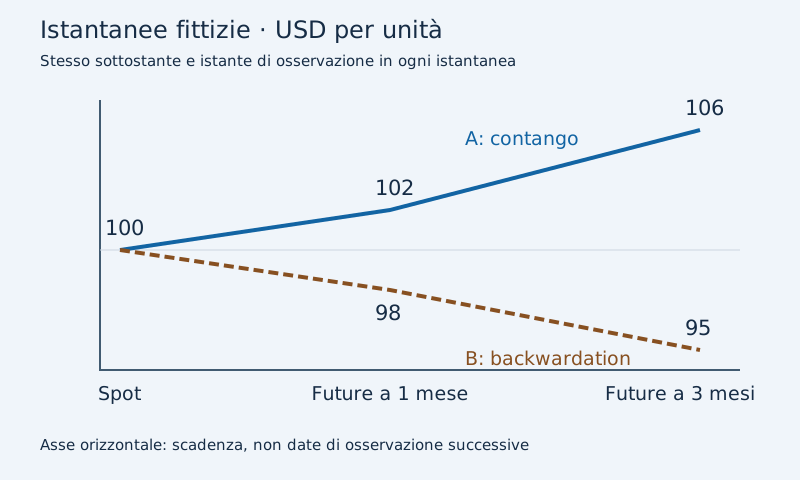
Per A, lontano meno vicino è 106 − 102 = +4. Per B è 95 − 98 = −3. A è in contango tra le due scadenze futures; B è in backwardation. Entrambi mostrano anche la corrispondente relazione futures-spot.
Nota la convenzione dello spread: questa tabella usa lontano meno vicino. Una schermata che usa vicino meno lontano mostrerebbe −4 per A e +3 per B senza cambiare la struttura del mercato. Controlla l’ordine della sottrazione prima di interpretare il segno.
Perché la curva può essere inclinata
Per materie prime immagazzinabili con consegna fisica, finanziamento, deposito e assicurazione possono contribuire a un premio per la consegna più lontana. Anche la disponibilità immediata delle scorte può avere valore, per esempio se un produttore necessita di materiale per continuare a operare. Questo beneficio si chiama convenience yield e può aiutare a spiegare la backwardation. [1]
Sono spiegazioni, non una ricetta che produce la stessa curva in ogni mercato. Condizioni di detenzione, scorte e informazioni incorporate nelle scadenze meno liquide influiscono sull’interpretazione. Un premio quotato non è automaticamente un arbitraggio eseguibile senza costi. [2]
Quando un futures con consegna si avvicina alla scadenza, la convergenza riguarda il mercato spot consegnabile pertinente in quel momento futuro. Non significa che lo spot odierno resti fermo mentre tutti i prezzi futures si avvicinano a esso. [1]
Una curva non è una previsione
I prezzi futures possono contenere informazioni utili sul futuro senza essere previsioni non distorte. Contano anche la domanda di copertura e l’economia della detenzione della materia prima. La ricerca della Federal Reserve distingue esplicitamente questi concetti: un futures non deve necessariamente coincidere con lo spot atteso alla scadenza. [2]
Supponi che lo spot odierno sia 100 $ e un futures a tre mesi 106 $. La quotazione indica il prezzo futures attuale. Non stabilisce che lo spot sarà 106 $ tra tre mesi né che un compratore guadagnerà 6 $. Il prezzo di regolamento futuro è ancora sconosciuto.
E la normal backwardation?
La normal backwardation è un concetto basato sulle aspettative: il prezzo futures è inferiore allo spot atteso alla scadenza del contratto. È diverso dal confronto fra due prezzi osservati oggi. La teoria della pressione di copertura tratta il compenso atteso per assumere rischio, non un pagamento garantito. [3]
In un esempio puramente ipotetico, lo spot attuale è 100 $, il futures 106 $ e lo spot atteso alla scadenza è assunto pari a 110 $. Il futures è sopra lo spot attuale ma sotto quell’aspettativa. Quindi contango rispetto allo spot attuale e normal backwardation possono coesistere con queste ipotesi. I 110 $ sono un’aspettativa assunta, non una quotazione osservata o una promessa.
Rinnovare l’esposizione: separa l’operazione dal risultato successivo
Il rollover di una posizione lunga in futures consiste nel chiudere un contratto con scadenza più ravvicinata e aprirne uno con scadenza successiva. Una normale posizione futures non si apre pagando l’intero nozionale della materia prima. Il divario fra quotazioni non è quindi, da solo, una perdita realizzata. Il roll yield riguarda la performance rispetto al sottostante nel tempo. [4]
Un esempio fittizio separato usa un contratto che rappresenta 10 unità. Ignora commissioni, spread denaro-lettera, finanziamento, interessi sulle garanzie e altri flussi di cassa; assumi che la posizione possa essere mantenuta senza interruzioni.
- Chiudi il vecchio contratto a 102 $ per unità. Il suo risultato realizzato dipende dal suo prezzo di ingresso, qui non specificato.
- Apri il nuovo contratto a 106 $ per unità. La differenza di 4 $ fra contratti non stabilisce una perdita realizzata di 40 $ sulla nuova posizione.
- Se il nuovo contratto viene poi regolato a 100 $, il risultato dovuto al prezzo è (100 − 106) × 10 = −60 $.
- Se invece viene regolato a 110 $, il risultato è (110 − 106) × 10 = +40 $.
Sono risultati alternativi, non previsioni. Nessuno è un rendimento sul margine o il rendimento totale di un fondo futures. Un prodotto basato su futures non deve necessariamente replicare un movimento spot: contano contratti, costi e trattamento delle garanzie. [4]
Cinque controlli prima di usare una curva
- Sottostante e specifiche: fai coincidere materia prima, qualità, luogo di consegna e condizioni di regolamento. Benchmark diversi non sono scadenze diverse della stessa curva.
- Istante e tipo di quotazione: usa un’istantanea simultanea. Non mescolare una quotazione corrente con il regolamento di ieri né trattare una quotazione indicativa come prezzo di esecuzione.
- Scadenza e unità: registra mesi effettivi dei contratti, valuta e unità di prezzo. Un grafico continuo del primo contratto non è una coppia fissa di scadenze.
- Confronto e segno: specifica se confronti futures e spot oppure lontano e vicino. Scrivi la convenzione dello spread accanto al valore.
- Scopo: separa la descrizione della curva odierna, la previsione di un prezzo a pronti futuro e la misurazione del rendimento di una posizione. Richiedono prove diverse.
Per distinguere riferimento spot e contratto specifico, leggi prezzi dell’oro spot e futures (in inglese).
Domande frequenti
Il contango significa che il prezzo della materia prima salirà?
No. Descrive oggi uno specifico confronto futures-spot o scadenza lontana-vicina. Non garantisce direzione o livello dei prezzi spot futuri. [1][2]
Backwardation e normal backwardation sono la stessa cosa?
No. L’uso ordinario per la curva confronta prezzi osservabili. La normal backwardation confronta un prezzo futures con l’aspettativa dello spot alla scadenza. Tale aspettativa non è direttamente osservabile come la quotazione spot odierna. [3]
Il rollover in contango comporta automaticamente una perdita pari al divario di prezzo?
No. Chiudere un contratto e aprirne un altro a una quotazione superiore non realizza, da solo, una perdita pari al divario. Occorre considerare i prezzi di ingresso e di uscita specifici di ciascun contratto, la dimensione della posizione e i costi. [4]
Una curva può mostrare sia contango sia backwardation?
Sì. Per esempio, prezzi fittizi di 100, 104 e 101 su tre scadenze successive prima salgono e poi scendono. La prima coppia è in contango, la seconda in backwardation. Vanno indicate coppia e convenzione del segno.
La backwardation è un’opportunità di profitto garantita?
No. La curva può muoversi e il sottostante può scendere. Un contributo positivo della convergenza in uno scenario specifico non stabilisce un risultato totale positivo, tanto meno un’operazione priva di rischio. [4]
Mantieni chiaro il confronto
Parti dai contratti esatti e dall’istante di osservazione. Identifica poi il segmento della curva, spiega la differenza di prezzo e tieni separate le previsioni. Puoi consultare la guida ai riferimenti spot e futures (in inglese) oppure esplorare altre guide formative.
Fonti
- CME Group: What is Contango and Backwardation. Definizioni, costi di detenzione, convenience yield e convergenza. Verificato il 23 ottobre 2026.
- Federal Reserve: Revisiting the Forecasting Potential of Futures Prices. Nota di ricerca del 3 settembre 2026; usata per distinguere quotazioni futures e previsioni non distorte, non per una previsione attuale sulle materie prime. Verificata il 23 ottobre 2026.
- Brunetti e Reiffen: Commodity Index Trading and Hedging Costs. Federal Reserve Finance and Economics Discussion Series 2011-57, agosto 2011; teoria della normal backwardation. Verificato il 23 ottobre 2026.
- Campbell & Company: Deconstructing Futures Returns: The Role of Roll Yield. White paper di febbraio 2014 ospitato da CME Group, soprattutto pagine 3–4; autore Campbell & Company, non CME. Verificato il 23 ottobre 2026.
- U.S. Energy Information Administration: Changing contract expiration dates will affect crude oil futures comparisons. 26 gennaio 2016; usato per le definizioni vicino/lontano e la necessità di identificare i periodi di consegna, non come riferimento alle specifiche contrattuali attuali. Verificato il 23 ottobre 2026.
Pubblicato da HypaForecast. Questa guida è formativa, non è consulenza finanziaria.
Condividi questa guida