
En esta página
- La diferencia, de un vistazo
- Empieza por el coste, no por el importe de la venta
- Varias compras: ¿qué coste corresponde a la venta?
- Por qué dos informes pueden mostrar resultados distintos
- El resultado desde la compra no es la variación del mes
- Resultado de las operaciones y clasificación fiscal son cuestiones distintas
- Cinco comprobaciones antes de comparar cifras
- Preguntas frecuentes
- No mezcles las preguntas
- Fuentes
Las pérdidas y ganancias realizadas (P&L realizado) miden el resultado asignado a una posición cerrada o a la parte cerrada de una posición. Las no realizadas (P&L no realizado) miden el resultado de lo que sigue abierto, utilizando un precio de valoración en lugar de una venta ejecutada. Ninguna de las dos denominaciones indica por sí sola si se han incluido todos los costes.
Para compararlas, comprueba primero que coincidan la cantidad, el coste de adquisición, el criterio de precio, la divisa y el periodo del informe. Esta guía utiliza posiciones largas sencillas, pagadas íntegramente, para explicar la comparación. No es una guía para elegir operaciones, una descripción de la pantalla de cuenta de HypaForecast ni asesoramiento fiscal.
La diferencia, de un vistazo
| Pregunta | P&L realizado | P&L no realizado |
|---|---|---|
| ¿Qué describe? | El resultado asignado a las unidades cerradas | La ganancia o pérdida de valoración de las unidades abiertas |
| ¿Qué precio importa? | El precio de la operación de cierre | El precio de valoración actual del informe |
| ¿Con qué coste se compara? | El coste de adquisición asignado a esas unidades cerradas | El coste de adquisición asignado a las unidades restantes |
| ¿Puede una misma posición mostrar ambos? | Sí, después de cerrar algunas unidades | Sí, mientras otras unidades sigan abiertas |
| ¿Incluye todos los gastos? | Comprueba el informe concreto | Comprueba el informe concreto |
Esta es la distinción basada en posiciones que utiliza la guía de informes de Interactive Brokers. No debe interpretarse como una definición de todos los campos llamados «realizados» en cualquier producto. [1]
Empieza por el coste, no por el importe de la venta
En estos ejemplos, el coste de adquisición es la cantidad multiplicada por el precio de compra, antes de comisiones. El coste que informa un proveedor puede incluir comisiones u otros ajustes, por lo que puede no coincidir con esa cantidad sencilla.
Para una posición larga pagada íntegramente, con un único precio de compra y todos los importes en USD:
- P&L no realizado bruto = unidades abiertas × (precio de valoración − precio de compra).
- P&L realizado bruto = unidades cerradas × (precio de venta − precio de compra).
«Bruto» significa que estos ejemplos excluyen comisiones, financiación, conversión de divisas, impuestos y otros ajustes. También suponen un multiplicador por unidad de uno. No copies estas fórmulas en contratos inversos ni en instrumentos con otros multiplicadores de contrato.
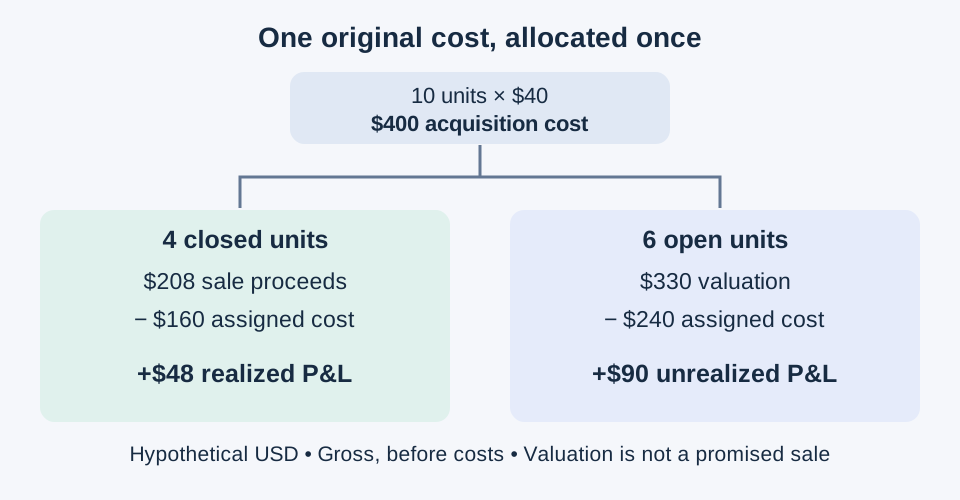
Supón que compras 10 unidades a $40. La compra cuesta $400. Con un precio de valoración de $55, las unidades abiertas valen $550 y el P&L no realizado bruto es de $150. Los $550 son el valor de la posición, no un beneficio de $550.
Ahora supón que vendes cuatro unidades a $52 y mantienes seis valoradas a $55:
| Componente | Cálculo | Importe |
|---|---|---|
| Importe de la venta de cuatro unidades | 4 × $52 | $208 |
| Coste de adquisición asignado a esas unidades | 4 × $40 | $160 |
| P&L realizado bruto | $208 − $160 | +$48 |
| Valoración de las seis unidades restantes | 6 × $55 | $330 |
| Coste de adquisición de esas unidades restantes | 6 × $40 | $240 |
| P&L no realizado bruto | $330 − $240 | +$90 |
| Resultado bruto conjunto | $48 + $90 | +$138 |
La comprobación es $208 recibidos por la venta más $330 de valor restante, menos los $400 del coste original: $138. No debes volver a sumar los $150 de ganancia no realizada inicial. Correspondían a la observación anterior.
Varias compras: ¿qué coste corresponde a la venta?
Una sola compra simplifica el cálculo. Varias compras plantean otra pregunta: ¿qué lote de apertura se empareja con la operación de cierre? Un lote es una cantidad adquirida en una compra concreta.
La guía de IBKR describe varios métodos de asignación de lotes, como FIFO, LIFO, coste medio y lote específico. La lista no significa que todos los métodos estén disponibles o sean adecuados para todas las cuentas o finalidades fiscales. [1]
Considera otro ejemplo hipotético, de nuevo sin comisiones ni ajustes:
- Primera compra: cinco unidades a $40, con un coste de $200.
- Segunda compra: cinco unidades a $60, con un coste de $300.
- Venta: cinco unidades a $55, por las que recibes $275.
- Unidades restantes: valoradas al mismo precio de $55, suman $275.
| Asignación de lotes ilustrativa | Coste asignado a la venta | Resultado realizado | Coste restante | Resultado no realizado |
|---|---|---|---|---|
| Asignar la primera compra | $200 | +$75 | $300 | −$25 |
| Asignar la segunda compra | $300 | −$25 | $200 | +$75 |
Las dos filas dan el mismo resultado bruto conjunto: $50. Se gastaron los mismos $500, se recibieron los mismos $275 y las unidades restantes tienen la misma valoración de $275. Solo ha cambiado el reparto entre resultado realizado y no realizado.
Por eso, una cifra de pérdida realizada no basta para describir el rendimiento de toda esta posición. Léela junto con el coste restante y el resultado no realizado. La segunda fila es una comparación matemática, no una afirmación de que puedas seleccionar ese lote en tu cuenta.
Por qué dos informes pueden mostrar resultados distintos
Antes de considerar que dos cifras distintas son un error, comprueba qué incluye cada columna.
Gastos: «realizado» no significa automáticamente neto de todos los costes
IBKR presenta las comisiones por separado en su cálculo de rendimiento a precios de mercado, mientras que determinados cálculos basados en lotes las incorporan al coste de adquisición y al importe de la venta. [1]
La guía de extractos de OANDA Corporation ofrece otro ejemplo concreto: el P/L realizado de su sección Trading Summary incluye los costes de conversión de divisas aplicables, pero las comisiones del modelo «raw pricing plus commission» figuran por separado y no se descuentan de esa columna. [2]
Para conciliar nuestro primer ejemplo de forma sencilla, supón que corresponden $4 de gastos totales a las cuatro unidades vendidas y que aún no se han descontado de los $48 de resultado bruto. El resultado tras esos gastos es $44. Si el informe ya ha restado esos mismos $4, volver a restarlos infravaloraría el resultado. Estos $4 son un dato ficticio con fines educativos, no una tarifa del proveedor ni una regla de reparto de gastos.
Precio de valoración: hay que definir la referencia
Comprueba si la posición abierta utiliza el precio comprador, el vendedor, la última operación u otra referencia de valoración, y anota su fecha y hora. El extracto citado de OANDA utiliza precios compradores para posiciones abiertas largas y vendedores para las cortas; su valoración con el mejor precio disponible también tiene un supuesto de volumen. Es un criterio del informe de OANDA, no una regla universal. [2]
En nuestro ejemplo, valorar las seis unidades restantes a $54 en lugar de $55 cambia el P&L no realizado bruto de $90 a $84: 6 × ($54 − $40). Los $48 ya asignados a la venta no cambian. Por tanto, una diferencia de $6 entre dos observaciones podría deberse únicamente al precio de valoración.
Divisa: compara cifras equivalentes
Un resultado en la divisa de cotización del instrumento no es automáticamente la misma cifra en la divisa de la cuenta. OANDA distingue la conversión utilizada para el valor mostrado de la posición de la utilizada para el P/L no realizado. [2] Comprueba la definición de la columna concreta en lugar de multiplicar por un tipo de cambio copiado de un campo cercano.
El resultado desde la compra no es la variación del mes
Este es un tercer ejemplo independiente. Compraste 10 unidades a $40 antes del periodo del informe. Estaban valoradas a $50 al principio del periodo y a $55 al final. No hiciste operaciones ni soportaste costes durante el periodo.
- P&L no realizado desde la compra al inicio del periodo: 10 × ($50 − $40) = $100.
- P&L no realizado desde la compra al final del periodo: 10 × ($55 − $40) = $150.
- Variación durante este periodo: $150 − $100 = $50.
Los $150 responden a «¿cuánto supera ahora la posición su coste de adquisición?». Los $50 responden a «¿cuánto ha variado su ganancia de valoración en este periodo?». Ninguno de los cálculos es incorrecto. Responden a preguntas distintas.
No combines un total realizado acumulado del año con una variación no realizada de un día sin relación y lo llames rentabilidad completa. Una conciliación más amplia de la cuenta también necesita el tratamiento de los flujos de efectivo, ingresos y gastos del informe. Un subtotal de P&L de posiciones no es automáticamente un porcentaje de rendimiento de la cuenta.
Ejemplo: etiquetas de los informes de Kalshi. La página Documents de Kalshi informa del PnL de las partes cerradas de las posiciones y de los créditos o bonificaciones aplicados. «PnL with fees» descuenta las comisiones de apertura y cierre; «PnL without fees» las excluye. Estos totales no incluyen ingresos, retiradas ni cambios en el valor de las posiciones abiertas. Por tanto, miden algo distinto del valor de cartera de Predictions, que suma el efectivo y el valor mostrado de las posiciones. El saldo de crédito mostrado por Kalshi ya está incluido en el efectivo: sumarlo de nuevo lo contaría dos veces. Antes de comparar cifras, comprueba el informe, la cuenta y el periodo de cada una, y utiliza las definiciones actuales de la plataforma. Los valores mostrados de las posiciones no garantizan el importe que recibirías por su venta. Consulta sus explicaciones Trading History (historial de operaciones) y Portfolio: Balances and Positions (cartera: saldos y posiciones) (consultadas el 31 de octubre de 2026).
Resultado de las operaciones y clasificación fiscal son cuestiones distintas
Los cálculos anteriores organizan los resultados de las operaciones; no determinan la renta imponible, un tipo impositivo ni cuándo surge una obligación fiscal. Aunque la terminología coincida, el análisis fiscal utiliza las normas de la jurisdicción aplicable y la clasificación del activo.
Por ejemplo, la orientación del IRS estadounidense sobre activos de capital compara el importe de la venta con la base ajustada y distingue categorías de ganancias y pérdidas de capital. Eso no permite clasificar todos los productos negociados, incluidos los contratos de mercados de predicción, como activos de capital. [3] No utilices la etiqueta «realizado» o «no realizado» de una aplicación como sustituto de la orientación fiscal pertinente.
Cinco comprobaciones antes de comparar cifras
- Identifica el instrumento, si la posición es larga o corta, las unidades y cualquier multiplicador de contrato.
- Localiza el coste de adquisición asignado a las unidades cerradas y a las restantes. Comprueba el método de asignación de lotes.
- Anota el precio de valoración, su fecha y hora y la divisa del informe.
- Identifica qué gastos están incluidos y cuáles figuran por separado. Cuenta cada gasto una sola vez.
- Haz coincidir los periodos y distingue el saldo final de la variación durante el periodo.
Si las cifras siguen sin cuadrar, utiliza las definiciones de las operaciones y del extracto para localizar la diferencia. No modifiques el coste de adquisición solo para que cuadre un total.
Preguntas frecuentes
¿Puedo tener un beneficio realizado y una pérdida no realizada al mismo tiempo?
Sí. En el ejemplo de dos compras, asignar el primer lote produce $75 de beneficio realizado bruto y deja una pérdida no realizada bruta de $25. El resultado conjunto es $50 con la valoración indicada, antes de costes.
¿Todo lo que recibo por una venta es mi beneficio realizado?
No. En el primer ejemplo, los $208 recibidos incluyen $160 de coste de adquisición. El beneficio bruto son los $48 restantes, antes de los gastos o ajustes aplicables.
¿Una cifra de P&L realizado incluye siempre las comisiones?
No. Conviene consultar la definición específica de cada informe. Los ejemplos anteriores de IBKR y OANDA tratan las comisiones de forma distinta en sus respectivos cálculos. Un gasto que aparezca en otro apartado no debe ignorarse ni contarse dos veces. [1][2]
¿Por qué mi P&L no realizado difiere de la variación del precio en un gráfico?
Compara el precio del gráfico con la referencia de valoración del informe y su fecha y hora. Después, comprueba tus precios de compra reales, la cantidad, los ajustes de coste y la conversión de divisas. En el ejemplo hipotético de seis unidades, una diferencia de $1 en el precio de valoración cambia el P&L no realizado bruto en $6.
¿«No realizado» significa que puedo ignorar la pérdida?
No. En el ejemplo de lotes, la posición restante está valorada por debajo de su coste de adquisición asignado. No cerrarla no elimina esa diferencia ni garantiza que su valor se recupere. La etiqueta describe cómo se mide el resultado, no si es mejor mantener o vender.
No mezcles las preguntas
Utiliza el P&L realizado para entender el resultado asignado a las unidades cerradas, y el no realizado para entender la valoración de lo que sigue abierto respecto a su coste asignado. Concilia ambos con un mismo conjunto coherente de cantidades, precios, costes y fechas.
Para la cuestión distinta de cómo se abren y cierran posiciones en mercados de predicción, lee cómo operar en mercados de predicción. Para más comparaciones educativas, consulta la biblioteca de artículos.
Explora los mercados de HypaForecast
Consulta las preguntas de los mercados o los detalles actuales de las rondas de BTC de 5 y 15 minutos. Estos enlaces de navegación son independientes de los cálculos hipotéticos de esta guía.
Fuentes
- Interactive Brokers: resumen de rendimiento realizado y no realizado en la divisa base. Página actualizada el 20 de marzo de 2025; consultada el 23 de octubre de 2026. Utilizada para la distinción entre posiciones, la asignación de lotes y el tratamiento de comisiones específico del informe.
- OANDA Corporation: extracto de cuenta. Consultada el 23 de octubre de 2026; no consta fecha de publicación. La página especifica a qué generaciones de extractos se aplican sus definiciones. Se utiliza únicamente para los criterios de valoración, divisa y comisiones del extracto citado.
- Internal Revenue Service: tema n.º 409, ganancias y pérdidas de capital. Consultada el 23 de octubre de 2026; aquí no se ha establecido la fecha de publicación. La orientación estadounidense sobre activos de capital solo se cita para distinguir la clasificación fiscal del P&L de las operaciones, no para clasificar contratos de predicción.
Todos los escenarios numéricos son hipotéticos y se han calculado por separado. No son cotizaciones, rentabilidades pasadas ni previsiones.
Comparte esta guía