
Sommaire
- La différence en bref
- Partir du coût, pas du produit de la vente
- Plusieurs achats : quel coût affecter à la vente ?
- Pourquoi deux relevés peuvent afficher des résultats différents
- Le résultat depuis l’achat n’est pas la variation du mois
- Résultat de trading et qualification fiscale : deux questions distinctes
- Cinq vérifications avant de comparer vos chiffres
- Questions fréquentes
- Bien séparer les questions
- Sources
Le résultat réalisé mesure le gain ou la perte enregistré sur une position clôturée, ou sur sa partie clôturée. Le résultat latent mesure le gain ou la perte sur ce qui reste ouvert, à partir d’un prix de valorisation et non d’une vente effectuée. Aucun de ces libellés ne garantit, à lui seul, que tous les coûts sont inclus.
Pour comparer ces résultats, vérifiez d’abord la quantité, le coût d’acquisition, la convention de prix, la devise et la période. Ce guide utilise des positions acheteuses simples, entièrement payées. Il ne conseille pas de transactions, ne décrit pas l’affichage des comptes HypaForecast et ne constitue pas un conseil fiscal.
La différence en bref
| Question | Résultat réalisé | Résultat latent |
|---|---|---|
| Que décrit-il ? | Le résultat affecté aux unités clôturées | Le gain ou la perte de valorisation des unités ouvertes |
| Quel prix intervient ? | Le prix de la transaction de clôture | Le prix de valorisation actuel du relevé |
| À quel coût est-il comparé ? | Au coût d’acquisition affecté aux unités clôturées | Au coût d’acquisition affecté aux unités restantes |
| Une même position peut-elle afficher les deux ? | Oui, après la clôture d’une partie des unités | Oui, tant que d’autres unités restent ouvertes |
| Tous les frais sont-ils inclus ? | Vérifiez la définition du relevé concerné | Vérifiez la définition du relevé concerné |
Cette distinction fondée sur les positions est celle du guide de reporting d’Interactive Brokers. Elle ne définit pas tous les champs intitulés « réalisé » dans tous les produits. [1]
Partir du coût, pas du produit de la vente
Dans nos exemples, le coût d’acquisition correspond à la quantité multipliée par le prix d’achat, avant frais. Le coût de revient indiqué par un prestataire peut intégrer des commissions ou d’autres ajustements et donc différer de ce montant simple.
Pour une position acheteuse entièrement payée, avec un seul prix d’achat et des montants en USD :
- Résultat latent brut = unités ouvertes × (prix de valorisation − prix d’achat).
- Résultat réalisé brut = unités clôturées × (prix de vente − prix d’achat).
« Brut » signifie ici que les commissions, le financement, la conversion de devises, les impôts et les autres ajustements sont exclus. Le multiplicateur est fixé à un. Ne transposez pas ces formules à des contrats inverses ou à des instruments ayant d’autres multiplicateurs.
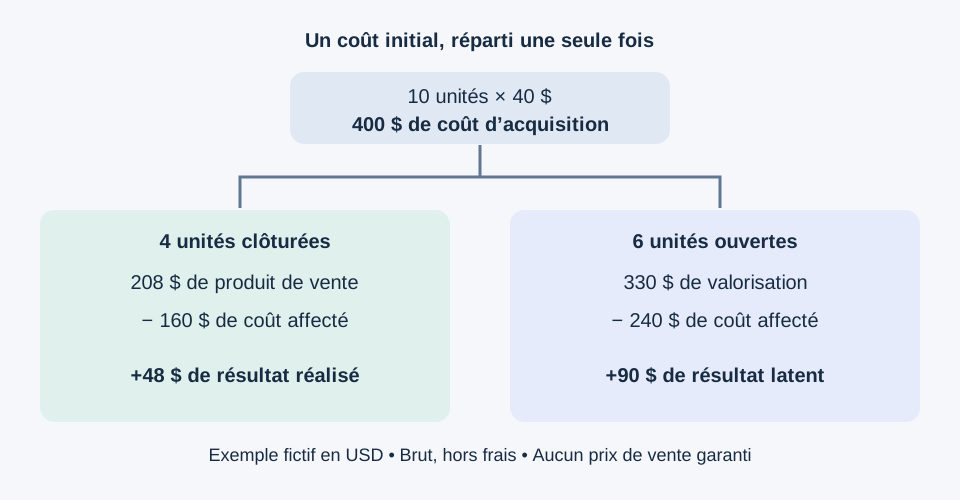
Supposons l’achat de 10 unités à 40 $, soit un coût de 400 $. À un prix de valorisation de 55 $, les unités ouvertes valent 550 $ et le gain latent brut atteint 150 $. Les 550 $ sont la valeur de la position, pas un bénéfice de 550 $. Tous les montants notés $ sont en dollars américains.
Supposons maintenant que quatre unités soient vendues à 52 $ et que les six restantes soient valorisées à 55 $ :
| Élément | Calcul | Montant |
|---|---|---|
| Produit de la vente de quatre unités | 4 × 52 $ | 208 $ |
| Coût d’acquisition affecté à ces unités | 4 × 40 $ | 160 $ |
| Résultat réalisé brut | 208 $ − 160 $ | +48 $ |
| Valorisation des six unités restantes | 6 × 55 $ | 330 $ |
| Coût d’acquisition des unités restantes | 6 × 40 $ | 240 $ |
| Résultat latent brut | 330 $ − 240 $ | +90 $ |
| Résultat brut combiné | 48 $ + 90 $ | +138 $ |
Pour vérifier : 208 $ de produit de vente + 330 $ de valeur restante − 400 $ de coût initial = 138 $. Il ne faut pas ajouter à nouveau les 150 $ de gain latent initial : ils correspondaient à une situation antérieure.
Plusieurs achats : quel coût affecter à la vente ?
Avec un seul achat, le calcul est simple. Plusieurs achats soulèvent une autre question : quel lot d’ouverture rattacher à la transaction de clôture ? Un lot est une quantité acquise lors d’un achat donné.
Le guide d’IBKR décrit plusieurs méthodes d’affectation, dont FIFO, LIFO, le coût moyen et l’identification d’un lot précis. Cette liste ne signifie pas que toutes ces méthodes sont disponibles ou adaptées à chaque compte ou situation fiscale. [1]
Prenons un autre exemple fictif, toujours sans frais ni ajustements :
- Premier achat : cinq unités à 40 $, soit 200 $.
- Second achat : cinq unités à 60 $, soit 300 $.
- Vente : cinq unités à 55 $, soit un produit de 275 $.
- Unités restantes : valorisées au même prix de 55 $, soit 275 $.
| Affectation illustrative | Coût affecté à la vente | Résultat réalisé | Coût restant | Résultat latent |
|---|---|---|---|---|
| Affecter le premier achat | 200 $ | +75 $ | 300 $ | −25 $ |
| Affecter le second achat | 300 $ | −25 $ | 200 $ | +75 $ |
Les deux lignes donnent le même résultat brut combiné : 50 $. La dépense est de 500 $, le produit de vente de 275 $ et la valorisation restante de 275 $ dans les deux cas. Seule la répartition entre résultat réalisé et latent change.
Une perte réalisée ne suffit donc pas à décrire la performance de toute la position. Lisez-la avec le coût restant et le résultat latent. La seconde ligne est une comparaison mathématique : elle ne signifie pas que vous pouvez choisir ce lot sur votre compte.
Pourquoi deux relevés peuvent afficher des résultats différents
Avant de conclure à une erreur, vérifiez ce que chaque colonne inclut.
Frais : « réalisé » ne signifie pas forcément net de tout coût
IBKR présente les commissions séparément pour son calcul de performance en valeur de marché, alors que certains calculs par lots les incorporent au coût de revient et au produit de vente. [1]
Le guide des relevés d’OANDA Corporation donne un autre cas précis : le résultat réalisé de son Trading Summary inclut les coûts de conversion applicables, mais les commissions de son modèle « raw pricing plus commission » figurent séparément et ne sont pas déduites de cette colonne. [2]
Pour rapprocher simplement notre premier exemple, supposons 4 $ de frais au total affectés aux quatre unités vendues, sans aucune déduction préalable de ces frais du résultat brut de 48 $. Le résultat après ces frais est de 44 $. Si un relevé a déjà déduit ces mêmes 4 $, les soustraire encore sous-estimerait le résultat. Ces 4 $ sont une hypothèse pédagogique, pas un tarif de prestataire ni une règle d’affectation.
Prix de valorisation : définir la référence utilisée
Vérifiez si la position ouverte est évaluée au prix acheteur, au prix vendeur, au dernier cours ou à une autre référence, et notez l’heure. Le relevé OANDA cité utilise le prix acheteur pour les positions longues ouvertes et le prix vendeur pour les positions courtes ; sa valorisation au meilleur prix repose aussi sur une hypothèse de taille précisée. C’est une convention de ce relevé OANDA, pas une règle universelle. [2]
Dans notre exemple, valoriser les six unités restantes à 54 $ plutôt qu’à 55 $ fait passer le gain latent brut de 90 $ à 84 $ : 6 × (54 $ − 40 $). Le gain réalisé de 48 $ ne change pas. Un écart de 6 $ entre deux états peut donc provenir du seul prix de valorisation.
Devise : comparer des bases identiques
Un résultat dans la devise de cotation n’est pas automatiquement le même montant dans la devise de base du compte. OANDA distingue la conversion de la valeur affichée de la position de celle du résultat latent. [2] Vérifiez la définition exacte de la colonne plutôt que de reprendre le taux de change d’un champ voisin.
Le résultat depuis l’achat n’est pas la variation du mois
Voici un troisième exemple indépendant. Vous avez acheté 10 unités à 40 $ avant la période du relevé. Elles sont valorisées à 50 $ au début de cette période et à 55 $ à la fin. Vous n’effectuez aucune transaction et ne supportez aucun frais pendant la période.
- Gain latent depuis l’achat, au début de la période : 10 × (50 $ − 40 $) = 100 $.
- Gain latent depuis l’achat, à la fin de la période : 10 × (55 $ − 40 $) = 150 $.
- Variation sur la période : 150 $ − 100 $ = 50 $.
Les 150 $ répondent à la question « de combien la valeur actuelle dépasse-t-elle le coût d’acquisition ? ». Les 50 $ répondent à « de combien le gain de valorisation a-t-il changé sur la période ? ». Les deux calculs sont justes, mais ne répondent pas à la même question.
Ne combinez pas un résultat réalisé cumulé depuis le début de l’année avec une variation latente d’une journée sans rapport pour en faire un rendement complet. Un rapprochement du compte exige aussi de connaître le traitement des flux de trésorerie, des revenus et des frais. Un sous-total de résultat par position n’est pas automatiquement un pourcentage de performance du compte.
Exemple : les libellés des relevés Kalshi. La page Documents de Kalshi présente le PnL des parties clôturées des positions ainsi que les crédits ou remises appliqués. « PnL with fees » déduit les frais de trading d’ouverture et de clôture ; « PnL without fees » les exclut. Ces totaux n’incluent ni les dépôts, ni les retraits, ni les variations de valeur des positions ouvertes. Ils diffèrent donc de la valeur du portefeuille Predictions, qui combine les liquidités et la valeur affichée des positions. Le solde de crédits affiché par Kalshi est déjà inclus dans les liquidités : l’ajouter à nouveau reviendrait à le compter deux fois. Avant toute comparaison, vérifiez le relevé, le compte et la période concernés, puis les définitions actuelles de la plateforme. La valeur affichée des positions n’est pas un produit de vente garanti. Voir les explications Kalshi Trading History et Portfolio: Balances and Positions (vérifiées le 31 octobre 2026).
Résultat de trading et qualification fiscale : deux questions distinctes
Ces calculs servent à organiser les résultats de trading. Ils ne déterminent ni le revenu imposable, ni le taux d’imposition, ni la date d’une obligation fiscale. Même lorsque les termes se ressemblent, l’analyse fiscale dépend des règles du territoire concerné et de la qualification de l’actif.
Par exemple, les indications de l’IRS américain sur les actifs en capital comparent le produit de cession à une base ajustée et distinguent des catégories de gains et pertes en capital. Elles ne permettent pas de classer tous les produits de trading, notamment les contrats de marchés de prédiction, parmi ces actifs. [3] Un libellé « réalisé » ou « latent » dans une application ne remplace pas les règles fiscales applicables. Ce guide ne détermine pas le traitement fiscal français de vos opérations.
Cinq vérifications avant de comparer vos chiffres
- Identifiez l’instrument, le sens acheteur ou vendeur, le nombre d’unités et le multiplicateur éventuel du contrat.
- Retrouvez le coût d’acquisition affecté aux unités clôturées et aux unités restantes. Vérifiez la méthode d’affectation.
- Notez le prix de valorisation, son horodatage et la devise du relevé.
- Distinguez les frais inclus de ceux présentés séparément. Ne comptez chaque frais qu’une fois.
- Alignez les périodes et distinguez un solde de fin de période d’une variation sur la période.
Si les chiffres ne concordent toujours pas, recherchez l’écart dans les définitions des transactions et du relevé. Ne modifiez pas le coût de revient simplement pour faire coïncider un total.
Questions fréquentes
Peut-on avoir un gain réalisé et une perte latente en même temps ?
Oui. Dans l’exemple avec deux achats, affecter le premier lot à la vente donne un gain réalisé brut de 75 $ et une perte latente brute de 25 $. Le résultat combiné est de 50 $ à la valorisation indiquée, avant frais.
Tout le montant reçu lors d’une vente constitue-t-il mon bénéfice réalisé ?
Non. Dans le premier exemple, les 208 $ reçus comprennent 160 $ de coût d’acquisition. Le bénéfice brut est la différence de 48 $, avant les frais ou ajustements applicables.
Le résultat réalisé inclut-il toujours les frais ?
Non. Consultez la définition figurant sur votre relevé. Les exemples IBKR et OANDA ci-dessus traitent les commissions différemment dans les calculs cités. Il ne faut ni ignorer un coût présenté ailleurs, ni le compter deux fois. [1][2]
Pourquoi mon résultat latent diffère-t-il de la variation du graphique ?
Comparez le prix du graphique à la référence de valorisation et à l’heure du relevé. Vérifiez ensuite vos prix d’achat réels, la quantité, les ajustements de coût et la conversion de devises. Dans l’exemple des six unités, un écart de prix de valorisation de 1 $ modifie le résultat latent brut de 6 $.
« Latent » signifie-t-il que je peux ignorer la perte ?
Non. Dans l’exemple des lots, la position restante vaut moins que son coût d’acquisition affecté. Ne pas la clôturer n’efface pas cet écart et ne garantit pas un retour de sa valeur. Le libellé décrit la mesure du résultat, pas le meilleur choix entre conserver et vendre.
Bien séparer les questions
Utilisez le résultat réalisé pour comprendre le gain ou la perte affecté aux unités clôturées, et le résultat latent pour comparer la valeur des unités encore ouvertes à leur coût affecté. Rapprochez les deux avec des quantités, prix, coûts et dates cohérents.
Pour comprendre, séparément, l’ouverture et la clôture des positions sur les marchés de prédiction, consultez comment négocier sur les marchés de prédiction. Pour d’autres comparaisons pédagogiques, parcourez la bibliothèque de guides.
Sources
- Interactive Brokers : Realized & Unrealized Performance Summary in Base. Page mise à jour le 20 mars 2025 ; vérifiée le 23 octobre 2026. Utilisée pour la distinction entre positions, l’affectation des lots et le traitement des commissions propre au relevé.
- OANDA Corporation : Account statement. Vérifiée le 23 octobre 2026 ; date de publication non indiquée. La page précise les générations de relevés auxquelles ses définitions s’appliquent. Utilisée uniquement pour les conventions de valorisation, de devise et de commissions du relevé cité.
- Internal Revenue Service : Topic no. 409, Capital gains and losses. Vérifiée le 23 octobre 2026 ; date de publication non établie ici. Source américaine citée uniquement pour distinguer la qualification fiscale du résultat de trading, pas pour qualifier les contrats de prédiction.
Tous les scénarios chiffrés sont fictifs et calculés séparément. Ce ne sont ni des cotations, ni des performances passées, ni des prévisions.
Partager ce guide