
Inhalt
- Zuerst Renditebasis und Vorzeichen klären
- Ein Fonds kehrt nach drei Monaten zum Ausgangswert zurück
- Für die Tracking Difference beide Renditereihen getrennt verketten
- Für die Streuung die monatlichen Differenzen verwenden
- Fünf Ergebnisse, fünf klar bezeichnete Messgrößen
- Häufige Fragen
- Quellen und Einordnung
Die Tracking Difference zeigt den Renditeabstand zwischen einem Fonds und seinem Vergleichsindex für einen bestimmten Zeitraum. Der Tracking Error beschreibt dagegen, wie stark die einzelnen Renditeabstände schwanken. Am Ende können Fonds und Index dieselbe Rendite erreichen, obwohl sie sich zwischenzeitlich unterschiedlich entwickelt haben.
Entscheidend ist deshalb die Frage hinter der Zahl: Wollen Sie den Abstand über den gesamten Zeitraum beurteilen oder die Schwankung der monatlichen beziehungsweise täglichen Abstände? Ein fiktives Beispiel mit drei Monaten zeigt den Unterschied. Die Tracking Difference beträgt darin null; die ausdrücklich nicht annualisierte Stichproben-Standardabweichung der monatlichen Renditedifferenzen ist positiv.
Zuerst Renditebasis und Vorzeichen klären
Wir vergleichen die Gesamtrendite des Fonds auf Basis seines Nettoinventarwerts, kurz NAV, mit der Gesamtrendite des Vergleichsindex. Die Rendite eines an der Börse gehandelten Anteilspreises ist eine andere Messgröße. Sie darf nicht unbemerkt an die Stelle der NAV-Rendite treten.
Für die Tracking Difference verwenden wir durchgehend diese Richtung:
Tracking Difference = Gesamtrendite des Fonds − Gesamtrendite des Vergleichsindex.
So definiert auch Mackenzie Investments die Renditedifferenz. Ein negatives Ergebnis bedeutet bei dieser Konvention, dass der Fonds im betrachteten Zeitraum hinter dem Index zurückblieb. Der Fonds muss deshalb nicht selbst eine negative Rendite erzielt haben. Prüfen Sie bei anderen Angaben immer die beschriebene Subtraktionsrichtung; das Vorzeichen allein reicht nicht zur Einordnung.
Für einen Vergleich müssen außerdem die Daten zusammenpassen:
- dieselbe Fondsanteilsklasse und die genaue Variante des Vergleichsindex;
- Währung, Beobachtungstage und Bewertungszeitpunkte;
- Behandlung von Ausschüttungen und Wiederanlage sowie gegebenenfalls Währungsabsicherung;
- Kostenbasis des Fonds und Steuer- beziehungsweise Brutto-/Nettobasis des Index.
Ein Kursindex und ein Gesamtrenditeindex liefern nicht dieselbe Renditereihe. Auch ein ähnlicher Indexname ersetzt die Prüfung dieser Grundlagen nicht. Das folgende Beispiel legt die Bedingungen fest, statt die Ergebnisse eines tatsächlichen Fonds nachzurechnen. Es erklärt nicht, welche Kosten oder Anlageentscheidungen eine Abweichung verursacht haben.
Ein Fonds kehrt nach drei Monaten zum Ausgangswert zurück
Wir nehmen eine fiktive, auf USD lautende Fondsanteilsklasse und einen passenden fiktiven USD-Gesamtrenditeindex an. Beide normierten Vermögensindizes beginnen bei M0 mit 100. Der Fonds verläuft über 100 → 101 → 100 → 100; der Vergleichsindex bleibt bei allen vier Beobachtungen auf 100.
Die Werte sind dimensionslose Bezugsgrößen für die Renditeentwicklung. Es handelt sich weder um Dollarbeträge noch um börsliche Anteilspreise oder Zahlungen an Anleger. M0 bis M3 stehen für vier aufeinanderfolgende fiktive Monatsenden mit jeweils übereinstimmenden Bewertungszeitpunkten. Daraus entstehen drei nicht überlappende Monatsrenditen.
Externe Ein- und Auszahlungen von Anlegern, Käufe oder Verkäufe am Markt und eine abschließende Auszahlung gibt es in diesem Beispiel nicht. Ausschüttungen, Gebühren, Steuern, Währungs- oder Absicherungsänderungen und sonstige Anpassungen setzen wir auf null. Die vorgegebenen Indexstände beschreiben damit das vollständige Rechenbeispiel, keine beobachtete Fondsentwicklung.
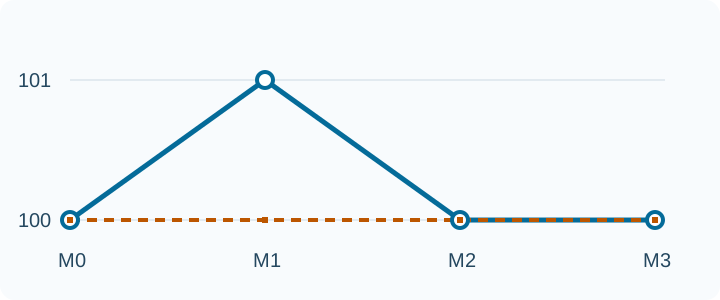
Die Linien verbinden die Monatsendwerte, nicht beobachtete Werte innerhalb der Monate. Die Achse zeigt den Ausschnitt von 100 bis 101.
Die Monatsrendite ergibt sich jeweils aus Endstand ÷ Anfangsstand − 1. Die aktive Rendite ist hier die Fondsrendite minus Indexrendite. „Aktiv“ bezeichnet nur diese Differenz, keine aktive Anlagestrategie.
| Intervall | Normierter Fondsstand | NAV-Gesamtrendite des Fonds | Gesamtrendite des Index | Fonds minus Index |
|---|---|---|---|---|
| M0 → M1 | 100 → 101 | +1 % | 0 % | +1 pp |
| M1 → M2 | 101 → 100 | −100/101 % ≈ −0,990099 % | 0 % | −100/101 pp ≈ −0,990099 pp |
| M2 → M3 | 100 → 100 | 0 % | 0 % | 0 pp |
Im zweiten Monat lautet die Rechnung 100/101 − 1 = −1/101. Als Prozentwert sind das −100/101 %, also ungefähr −0,990099 %. Es sind nicht −1 %, denn der Rückgang beginnt bei 101 und nicht bei 100. Für alle weiteren Rechnungen behalten wir die Brüche bei und runden erst die angezeigten Dezimalwerte.
Für die Tracking Difference beide Renditereihen getrennt verketten
Berechnen Sie zunächst die Gesamtrendite jeder Reihe von M0 bis M3: Multiplizieren Sie deren monatliche Wachstumsfaktoren und ziehen Sie anschließend eins ab.
Fonds: (101/100) × (100/101) × 1 − 1 = 0 %.
Index: 1 × 1 × 1 − 1 = 0 %.
Damit beträgt die Tracking Difference über den vollständigen Zeitraum 0 % − 0 % = 0 Prozentpunkte. Beide Reihen enden auf ihrem jeweiligen Ausgangswert.
Die monatlichen Differenzen verschwinden dadurch nicht. Ihre Summe beträgt 1 − 100/101 + 0 = 1/101 Prozentpunkte. Ihr arithmetischer Mittelwert beträgt 1/303 Prozentpunkte, gerundet +0,003300 pp. Weder die Summe noch der Mittelwert ersetzt die getrennte Verkettung beider Renditereihen und die anschließende Subtraktion der Gesamtrenditen.
Auch das Verhältnis zweier Wachstumsfaktoren ist eine andere Rechnung als deren Renditedifferenz. Halten Sie daher Messgröße und Vorzeichen fest, bevor Sie eine veröffentlichte Tracking-Kennzahl interpretieren.
Für die Streuung die monatlichen Differenzen verwenden
Für die zweite Frage berechnen wir die Stichproben-Standardabweichung der drei aktiven Renditen. In der Formel stehen Renditen als Dezimalbrüche, nicht als Prozentwerte:
a₁ = 1/100, a₂ = −1/101, a₃ = 0.
Ihr arithmetischer Mittelwert ist ā = (1/100 − 1/101 + 0) ÷ 3 = 1/30300. Mit 100 multipliziert ergibt das 1/303 Prozentpunkte, also rund +0,003300 pp.
Wir wählen für dieses Beispiel N = 3 Beobachtungen und den Stichproben-Nenner N − 1 = 2:
s = √[((a₁ − ā)² + (a₂ − ā)² + (a₃ − ā)²) ÷ (3 − 1)].
Ziehen Sie den Mittelwert jeweils vor dem Quadrieren ab. Die Stichprobenvarianz beträgt 30301/306030000 in quadrierten Dezimalrendite-Einheiten. Aus ihrer Quadratwurzel erhalten wir die Streuung; nach Multiplikation mit 100 lautet das Ergebnis in Prozentpunkten:
Stichproben-Standardabweichung = √(30301/30603) pp ≈ 0,995054 pp.
Das ist die Streuung monatlicher Renditedifferenzen über drei Beobachtungen, ohne Annualisierung. Der Nenner N − 1 gehört zu unserem ausdrücklich gewählten Verfahren. Er ist keine Aussage darüber, welchen Schätzer jeder Fondsanbieter verwendet. Mackenzies Erläuterung beschreibt dagegen annualisierte tägliche Renditedifferenzen. Die dortige Kennzahl ist mit unserem nicht annualisierten Monatsbeispiel nicht unmittelbar vergleichbar.
Weil der Index hier jeden Monat unverändert bleibt, entsprechen die aktiven Renditen zufällig den Monatsrenditen des Fonds. Beide Stichproben-Standardabweichungen sind in diesem besonderen Beispiel gleich. Die Definitionen bleiben verschieden: Fondsvolatilität verwendet Fondsrenditen, Tracking-Streuung verwendet Fondsrenditen minus Indexrenditen. Bei einem veränderlichen Index müssten Sie diese Differenzen gesondert bilden.
Fünf Ergebnisse, fünf klar bezeichnete Messgrößen
| Messgröße | Berechnung oder Grundlage | Ergebnis |
|---|---|---|
| Gesamtrendite des Fonds auf NAV-Basis | (101/100) × (100/101) × 1 − 1 | 0 % |
| Gesamtrendite des Index | 1 × 1 × 1 − 1 | 0 % |
| Tracking Difference über den Gesamtzeitraum | Gesamtrendite Fonds minus Gesamtrendite Index | 0 pp |
| Mittlere monatliche aktive Rendite | (1 − 100/101 + 0) ÷ 3, in pp | 1/303 pp ≈ +0,003300 pp |
| Stichproben-Standardabweichung der monatlichen aktiven Renditen | Zentrierte Abweichungen; N = 3, Nenner N − 1 = 2 | √(30301/30603) pp ≈ 0,995054 pp; nicht annualisiert |
Eine Standardabweichung ist nicht negativ. Die Tracking Difference kann bei der hier verwendeten Subtraktionsrichtung positiv, null oder negativ sein. Null beschreibt in unserem Beispiel die übereinstimmenden Anfangs- und Endstände; die positive Standardabweichung beschreibt die wechselnden Monatsabstände. Beides passt zusammen.
Bei tatsächlichen Fonds gehören Beobachtungsfrequenz, Zeitraum, Schätzer und Annualisierung deshalb ebenso zur Kennzahl wie die gewählten Renditereihen. Ein kleiner Renditeabstand oder ein niedriger Tracking Error belegt weder Sicherheit noch einen maximalen Verlust oder eine künftige Schwankungsgrenze. Das Beispiel bewertet keine Fonds und erklärt keine Ursachen der Abweichung.
Häufige Fragen
Kann die Tracking Difference null sein und der Tracking Error trotzdem positiv?
Ja. Hier beginnen und enden beide Reihen bei 100, sodass die kumulierte Tracking Difference 0 pp beträgt. Die Monatsdifferenzen +1 pp, −100/101 pp und 0 pp streuen dennoch. Ihre ausdrücklich nicht annualisierte Stichproben-Standardabweichung beträgt rund 0,995054 pp.
Ist eine negative Tracking Difference automatisch schlecht?
Bei Fonds minus Index bedeutet sie zunächst nur, dass der Fonds über den gleichen Zeitraum und auf gleicher Renditebasis hinter dem Index zurückblieb. Sie sagt nicht, dass der Fonds selbst Verlust gemacht hat. Das Vorzeichen liefert weder eine Prognose noch allein ein Qualitätsurteil.
Ist der Tracking Error eine zusätzliche Gebühr?
Nein. Die Kennzahl beschreibt die Schwankung periodischer Renditedifferenzen. Sie ist kein zusätzlicher Gebührenbetrag. Aus dem Beispiel lässt sich auch nicht ableiten, welcher Kostenbestandteil eine Abweichung verursacht hat.
Ist der Tracking Error der Börsenabschlag eines ETF auf seinen NAV?
Nein. Ein Abschlag vergleicht einen bestimmten Börsenpreis mit einem NAV-Bezugswert zu einem angegebenen Zeitpunkt. Der Tracking Error betrifft die Streuung periodischer Fonds-minus-Index-Renditen. Wir rechnen hier mit normierten NAV-Gesamtrenditewerten, nicht mit handelbaren Kursen.
Warum ist 0,995054 pp hier kein jährlicher Tracking Error?
Die Rechnung verwendet drei Monatsbeobachtungen, den Stichproben-Nenner N − 1 und keine Annualisierung. Prüfen Sie bei veröffentlichten Zahlen Frequenz, Zeitraum, Schätzer, Renditebasis und Annualisierung. Die Zahl allein genügt nicht für einen Vergleich.
Warum ergibt der Mittelwert der Monatsdifferenzen nicht die Tracking Difference?
Monatsrenditen verketten sich entlang jeder einzelnen Reihe. Erst nach der getrennten Verkettung ziehen Sie die Gesamtrenditen voneinander ab. Hier beträgt diese Differenz 0 pp, die Summe der Monatsdifferenzen dagegen 1/101 pp und ihr Mittelwert 1/303 pp.
Weiterlernen
Vertiefen Sie die Begriffe mit weiteren Ratgebern und der Artikelsuche.
Quellen und Einordnung
Mackenzie Investments: Excess return and tracking error erläutert NAV-Gesamtrendite minus Index-Gesamtrendite, die Abgrenzung zur Streuung und Unterschiede bei der Berechnung von Fonds und Index. Die Quelle beschreibt annualisierte tägliche Differenzen und ist eine Erläuterung eines Fondsanbieters, kein allgemeingültiger Berichtsstandard.
Quellentext geprüft am 21. Oktober 2026. Veröffentlichungsdatum und ursprünglicher Abrufzeitpunkt der Quelle sind nicht gesichert. Die drei Monatsintervalle, der Stichproben-Schätzer und die ausgeschlossenen Zahlungsströme sind Festlegungen dieses fiktiven Lehrbeispiels. Es bildet keine vollständige Anbietermethodik nach und enthält keine aktuellen Fondsergebnisse, annualisierten Werte, Anlageempfehlungen oder Rechtsauskünfte.
Diesen Leitfaden teilen