
En este artículo
- Antes de comparar, fija las dos series y el signo
- Tres meses con el mismo punto de partida y de llegada
- Calcula la tracking difference con las rentabilidades acumuladas
- Mide por separado cuánto varían las diferencias mensuales
- Mantén cada resultado junto a la pregunta que responde
- Preguntas frecuentes
- Fuentes y alcance
La tracking difference indica la distancia entre la rentabilidad de un fondo y la de su índice de referencia durante un periodo concreto. El tracking error describe cuánto varían esas diferencias de rentabilidad de un intervalo a otro. Un fondo puede terminar con la misma rentabilidad acumulada que el índice y haber seguido un recorrido distinto.
Si quieres comparar dos cifras de seguimiento, empieza por identificar qué pregunta responde cada una. Aquí seguimos un fondo y un índice ficticios durante tres meses: la diferencia acumulada es cero, pero las diferencias mensuales tienen una desviación típica positiva. El cálculo usa una muestra mensual y no está anualizado.
Antes de comparar, fija las dos series y el signo
En esta guía comparamos la rentabilidad total del fondo basada en su valor liquidativo, o NAV, con la rentabilidad total de un índice de referencia equivalente. La rentabilidad calculada a partir del precio al que cotiza una participación en bolsa es una medida distinta. No debe sustituir a la basada en el valor liquidativo sin indicarlo.
Usaremos siempre esta convención:
Tracking difference = rentabilidad total del fondo − rentabilidad total del índice.
Es la dirección que recoge la explicación de Mackenzie Investments. Si el resultado es negativo, el fondo ha obtenido menos rentabilidad que el índice en ese periodo y sobre esa misma base. Eso no significa necesariamente que la rentabilidad del fondo sea negativa. Al leer otras fichas, comprueba qué serie se resta de cuál antes de interpretar el signo.
Para que una comparación sea coherente, revisa también:
- la clase de participaciones del fondo y la versión exacta del índice;
- la divisa, las fechas de observación y las horas de valoración;
- el tratamiento de los repartos y su reinversión, y la cobertura de divisa cuando corresponda;
- la base de costes del fondo y el tratamiento fiscal o bruto/neto del índice.
Un índice de precios y otro de rentabilidad total no proporcionan la misma serie solo por tener nombres parecidos. En el ejemplo fijamos estas condiciones. No calculamos el resultado de un fondo real ni atribuimos una desviación a determinados gastos o decisiones de inversión.
Tres meses con el mismo punto de partida y de llegada
Supón una clase de participaciones ficticia denominada en USD y un índice de rentabilidad total ficticio también en USD. Normalizamos ambas series de patrimonio acumulado a 100 en M0. El fondo sigue la secuencia 100 → 101 → 100 → 100; el índice permanece en 100 en las cuatro observaciones.
Son valores de referencia sin unidades monetarias. No son importes en dólares, precios cotizados de participaciones ni pagos recibidos por un inversor. M0, M1, M2 y M3 representan cuatro cierres mensuales ficticios consecutivos, con la misma hora de valoración para fondo e índice. Tenemos, por tanto, tres observaciones mensuales que no se solapan.
No hay aportaciones o retiradas externas del inversor, compras o ventas en el mercado ni un pago final. Los repartos, las comisiones, los impuestos, los cambios de divisa o de cobertura y los demás ajustes se fijan en cero. Los niveles indicados contienen así todo el ejemplo; no son datos observados de un fondo o índice existente.
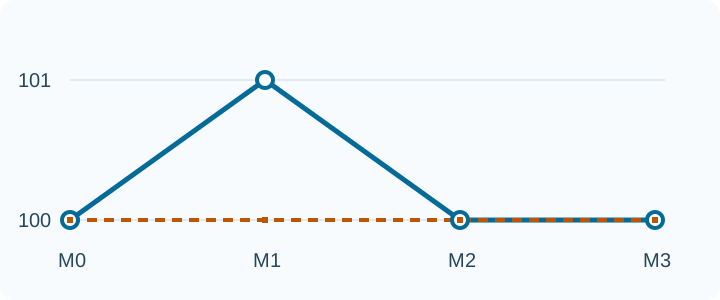
Las líneas unen los cierres mensuales; no muestran observaciones dentro de cada mes. El eje representa el tramo de 100 a 101.
Calcula cada rentabilidad mensual como nivel final ÷ nivel inicial − 1. La rentabilidad activa del mes será la del fondo menos la del índice. Aquí «activa» nombra esa diferencia, no una estrategia de gestión activa.
| Intervalo | Nivel normalizado del fondo | Rentabilidad total del fondo sobre NAV | Rentabilidad total del índice | Fondo menos índice |
|---|---|---|---|---|
| M0 → M1 | 100 → 101 | +1 % | 0 % | +1 pp |
| M1 → M2 | 101 → 100 | −100/101 % ≈ −0,990099 % | 0 % | −100/101 pp ≈ −0,990099 pp |
| M2 → M3 | 100 → 100 | 0 % | 0 % | 0 pp |
En el segundo mes, 100/101 − 1 = −1/101. En porcentaje, el resultado es −100/101 %, aproximadamente −0,990099 %. No es −1 %: la bajada parte de 101, no de 100. Conservamos la fracción en los cálculos y redondeamos solo los decimales que mostramos.
Calcula la tracking difference con las rentabilidades acumuladas
Primero encadena los factores de crecimiento de cada serie por separado. Después resta uno para obtener su rentabilidad de M0 a M3.
Rentabilidad acumulada del fondo = (101/100) × (100/101) × 1 − 1 = 0 %.
Rentabilidad acumulada del índice = 1 × 1 × 1 − 1 = 0 %.
Con la convención fondo menos índice, la tracking difference del periodo completo es 0 % − 0 % = 0 puntos porcentuales. Ambas series terminan donde empezaron.
Eso no convierte en cero todas las diferencias mensuales. Su suma es 1 − 100/101 + 0 = 1/101 puntos porcentuales. Su media aritmética es 1/303 puntos porcentuales, aproximadamente +0,003300 pp. Ninguna de esas dos operaciones sustituye a acumular cada serie y restar después sus rentabilidades totales.
Dividir el factor de crecimiento del fondo entre el del índice también es una operación diferente. Antes de interpretar una cifra de seguimiento, identifica tanto la medida como su signo.
Mide por separado cuánto varían las diferencias mensuales
Para ilustrar la segunda pregunta, calculamos la desviación típica muestral de las tres rentabilidades activas. En la fórmula las expresamos como proporciones, no como porcentajes:
a₁ = 1/100, a₂ = −1/101, a₃ = 0.
La media es ā = (1/100 − 1/101 + 0) ÷ 3 = 1/30300. Multiplicada por 100, equivale a 1/303 puntos porcentuales, aproximadamente +0,003300 pp.
Elegimos N = 3 observaciones y el denominador muestral N − 1 = 2:
s = √[((a₁ − ā)² + (a₂ − ā)² + (a₃ − ā)²) ÷ (3 − 1)].
Resta la media antes de elevar al cuadrado cada desviación. La varianza muestral resultante es 30301/306030000, en unidades de rentabilidad proporcional al cuadrado. Su raíz cuadrada da la dispersión. Al multiplicarla por 100, la expresamos en puntos porcentuales:
Desviación típica muestral = √(30301/30603) pp ≈ 0,995054 pp.
Es una dispersión de diferencias mensuales calculada con tres observaciones, sin anualización. El uso de N − 1 es una elección declarada del ejemplo, no una afirmación sobre el estimador de todos los proveedores. Mackenzie describe una medida basada en diferencias diarias anualizadas; no debes comparar directamente esa cifra con nuestra muestra mensual sin anualizar.
Como el índice de este ejemplo es plano todos los meses, las rentabilidades activas coinciden con las rentabilidades mensuales del propio fondo. Sus desviaciones típicas muestrales también coinciden en este caso. Las definiciones siguen siendo distintas: la volatilidad del fondo usa sus rentabilidades; la dispersión de seguimiento usa fondo menos índice. Con un índice que varíe, tendrías que calcular esas diferencias por separado.
Mantén cada resultado junto a la pregunta que responde
| Medida | Cálculo o base | Resultado |
|---|---|---|
| Rentabilidad acumulada del fondo sobre NAV | (101/100) × (100/101) × 1 − 1 | 0 % |
| Rentabilidad total acumulada del índice | 1 × 1 × 1 − 1 | 0 % |
| Tracking difference del periodo completo | Rentabilidad acumulada del fondo menos la del índice | 0 pp |
| Media mensual de la rentabilidad activa | (1 − 100/101 + 0) ÷ 3, en pp | 1/303 pp ≈ +0,003300 pp |
| Desviación típica muestral de las rentabilidades activas mensuales | Desviaciones centradas; N = 3, denominador N − 1 = 2 | √(30301/30603) pp ≈ 0,995054 pp; sin anualizar |
Una desviación típica no puede ser negativa. La diferencia fondo menos índice sí puede ser positiva, cero o negativa. Aquí la tracking difference nula describe los extremos coincidentes de las series; la desviación típica positiva describe la variación de sus tres diferencias mensuales. No hay contradicción.
Para comparar datos reales, conserva junto a las cifras la frecuencia, el periodo, el estimador y la anualización, además de la base de las dos series. Una muestra más corta o con otras observaciones puede responder a otra pregunta. Ni una pequeña diferencia final ni un tracking error bajo prueban seguridad, pérdida máxima, una banda futura de seguimiento o que una inversión sea mejor. Este ejemplo no clasifica fondos ni identifica la causa de una desviación.
Preguntas frecuentes
¿Puede haber tracking difference cero y tracking error positivo?
Sí. Ambas series del ejemplo empiezan y terminan en 100, por lo que su diferencia acumulada es 0 pp. Las diferencias mensuales son +1 pp, −100/101 pp y 0 pp. Su desviación típica muestral, declarada sin anualización, es aproximadamente 0,995054 pp.
¿Qué significa una tracking difference negativa?
Con la convención fondo menos índice, significa que el fondo obtuvo una rentabilidad inferior a la del índice para el mismo periodo y sobre la misma base. No implica necesariamente una rentabilidad negativa del propio fondo. Tampoco pronostica el siguiente periodo ni establece por sí sola una clasificación de calidad.
¿La tracking difference es una comisión?
No es una comisión que se cobre por separado: compara dos rentabilidades. Nuestro ejemplo tampoco permite atribuir la diferencia a un gasto concreto. Para entender una cifra real hay que conservar la base de costes del fondo y la base de cálculo del índice.
¿El tracking error mide el descuento del precio de un ETF frente al valor liquidativo?
No. Un descuento compara un precio de mercado con un valor liquidativo de referencia en un momento concreto. El tracking error se refiere a la variabilidad de diferencias periódicas de rentabilidad entre fondo e índice. Aquí usamos niveles normalizados de rentabilidad total sobre NAV, no cotizaciones ejecutables.
¿El resultado de 0,995054 pp es un tracking error anual?
No. Usa tres observaciones mensuales, el denominador muestral N − 1 y ninguna anualización. Para comparar cifras publicadas, revisa frecuencia, periodo, estimador, base de rentabilidad y convención de anualización. No basta con enfrentar los números de dos fichas.
¿Por qué no basta con sumar o promediar las diferencias mensuales?
Las rentabilidades se acumulan multiplicando los factores de crecimiento de cada serie. Después se restan las rentabilidades del periodo completo. Aquí esa diferencia es 0 pp, mientras que la suma mensual es 1/101 pp y la media es 1/303 pp. Son descripciones distintas y no intercambiables.
Sigue aprendiendo
Consulta otras guías y utiliza la búsqueda de artículos para ampliar los conceptos.
Fuentes y alcance
Mackenzie Investments: Excess return and tracking error aporta la definición basada en rentabilidad total sobre NAV menos rentabilidad total del índice, la distinción entre diferencia y variabilidad y las advertencias sobre métodos de cálculo distintos. Describe dispersión diaria anualizada. Es una explicación de una gestora, no una norma universal de presentación.
Texto de la fuente comprobado el 21 de octubre de 2026. No están establecidos su fecha de publicación ni el momento exacto del primer acceso. Las trayectorias de tres meses, el estimador muestral y las exclusiones son decisiones explícitas de este ejemplo didáctico, no una reproducción de la metodología completa de un proveedor. No presentamos resultados actuales de fondos, valores anualizados, recomendaciones de inversión ni normas legales.
Comparte esta guía