
Sommaire
- Écart de performance, écart de suivi : repérer la bonne mesure
- Comparer deux séries réellement comparables
- Un même point d’arrivée, deux parcours différents
- Calculer la tracking difference : composer avant de soustraire
- Calculer la dispersion : centrer les écarts mensuels
- Cinq résultats, cinq questions à ne pas confondre
- Que vérifier sur une fiche d’ETF ?
- Questions fréquentes
- Pour poursuivre la lecture
- Sources et périmètre
Un ETF peut terminer une période avec exactement la même performance que son indice, sans l’avoir suivi régulièrement. La tracking difference (TD) mesure l’écart de rendement sur la période choisie. La tracking error (TE) mesure la dispersion des écarts de rendement périodiques. La première répond à « combien d’écart à l’arrivée ? », la seconde à « quelle variabilité en chemin ? ».
Pour lire une fiche d’ETF, ne vous arrêtez donc pas au nom de l’indicateur : vérifiez sa formule, son signe et la période de calcul. Nous allons distinguer ces deux mesures avec un fonds fictif suivi pendant trois mois, sans annualiser la dispersion.
Écart de performance, écart de suivi : repérer la bonne mesure
Dans sa brochure Pourquoi la performance de l’ETF est-elle importante ?, Amundi appelle la TD « écart de performance » et la TE « écart de suivi ». Ces termes ne sont pas des synonymes interchangeables. Si vous recherchez une « erreur de suivi », gardez aussi le libellé anglais et la définition sous les yeux : un intitulé français ne suffit pas à identifier le calcul.
Dans ce guide, nous retenons toujours la convention suivante :
TD = rendement total du fonds − rendement total de l’indice, sur la même période.
Une TD négative signifie donc que le fonds a moins rapporté que l’indice, pas nécessairement que le fonds a perdu de la valeur. Une TD positive indique l’inverse. Cette différence peut être positive, nulle ou négative ; un écart-type, lui, ne peut pas être négatif. Vérifiez le sens de la soustraction avant de comparer un autre chiffre publié.
La note de Mackenzie Investments sur l’excess return et la tracking error utilise le rendement total du fonds calculé sur sa valeur liquidative, moins celui de l’indice. Elle décrit une dispersion des écarts quotidiens annualisée. Notre exemple mensuel non annualisé sert à comprendre le mécanisme ; ce n’est pas une reproduction de cette méthode de publication.
Comparer deux séries réellement comparables
La valeur liquidative (VL, ou NAV en anglais) et le cours de la part en Bourse ne mesurent pas la même chose. Ici, nous utilisons des rendements totaux calculés à partir de la VL. Un rendement calculé à partir du cours de Bourse ne doit pas s’y substituer sans le préciser.
Avant de comparer deux chiffres réels, vérifiez :
- La catégorie de parts du fonds et la version exacte de l’indice.
- La devise, les dates d’observation et les heures de valorisation.
- Le traitement des distributions et de leur réinvestissement.
- La convention de couverture de change, le traitement des coûts du fonds et la base fiscale de l’indice, brute ou nette.
Un indice de prix et un indice de rendement total ne sont pas équivalents. Le second tient compte des distributions selon sa méthodologie. L’étude de l’AMF sur les ETF et le marché français, à la section 2.6, distingue également l’écart sur une période de la volatilité des écarts quotidiens, sur une base de rendement total et de VL pour l’ETF. Nous utilisons cette distinction, pas ses observations historiques comme description du marché actuel.
Un même point d’arrivée, deux parcours différents
Prenons une catégorie de parts fictive libellée en USD et un indice de rendement total fictif, lui aussi en USD. Nous ramenons leurs indices de richesse à une base 100 à M0. Le fonds suit le parcours 100 → 101 → 100 → 100 ; l’indice reste à 100.
Ces nombres sont des niveaux normalisés sans unité. Ce ne sont ni des montants en dollars, ni des cours de parts, ni des paiements reçus par un investisseur. M0, M1, M2 et M3 sont quatre fins de mois fictives successives, avec des heures de valorisation concordantes : nous obtenons trois observations mensuelles sans chevauchement.
L’exemple ne comporte aucun apport ou retrait de l’investisseur, achat ou vente en Bourse, ni paiement final. Les distributions, frais, taxes, variations de change ou de couverture et autres ajustements sont tous fixés à zéro. Les niveaux donnés décrivent donc entièrement cet exemple, sans représenter un fonds ou un indice réel.
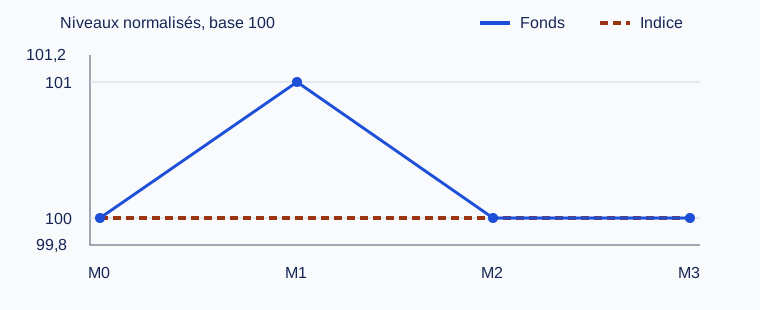
Pour chaque mois, le rendement est égal au niveau final divisé par le niveau initial, moins un. L’« écart actif » désigne ici le rendement du fonds moins celui de l’indice. Le mot « actif » ne qualifie pas une stratégie de gestion active.
| Intervalle | Niveau du fonds | Rendement total du fonds sur VL | Rendement total de l’indice | Écart actif |
|---|---|---|---|---|
| M0 → M1 | 100 → 101 | +1 % | 0 % | +1 pp |
| M1 → M2 | 101 → 100 | −100/101 % ≈ −0,990099 % | 0 % | −100/101 pp ≈ −0,990099 pp |
| M2 → M3 | 100 → 100 | 0 % | 0 % | 0 pp |
Au deuxième mois, le rendement en proportion vaut 100/101 − 1 = −1/101, soit −100/101 % ≈ −0,990099 %. Il ne vaut pas −1 % : la baisse part de 101, et non de 100. Nous conservons les fractions pour calculer et n’arrondissons que les décimales affichées.
Calculer la tracking difference : composer avant de soustraire
Pour obtenir le rendement cumulé de M0 à M3, multipliez les facteurs de croissance de chaque série séparément, puis retranchez un.
Rendement cumulé du fonds = (101/100) × (100/101) × 1 − 1 = 0 %.
Rendement cumulé de l’indice = 1 × 1 × 1 − 1 = 0 %.
La TD sur l’ensemble de la période vaut donc 0 % − 0 % = 0 pp. Les deux parcours reviennent à leur point de départ.
Cela n’annule pas les écarts mensuels. Leur somme vaut 1 − 100/101 + 0 = 1/101 pp ; leur moyenne arithmétique vaut 1/303 pp, soit environ +0,003300 pp. Ni cette somme ni cette moyenne ne donne la TD cumulée.
Il faut composer les rendements du fonds et de l’indice séparément, puis soustraire les deux rendements obtenus. Diviser le facteur de croissance de l’un par celui de l’autre est encore une autre opération : précisez la mesure avant d’interpréter son résultat.
Calculer la dispersion : centrer les écarts mensuels
Pour illustrer la question posée par la tracking error, calculons l’écart-type d’échantillon de nos trois écarts actifs. Les valeurs utilisées dans la formule sont des proportions :
a₁ = 1/100 ; a₂ = −1/101 ; a₃ = 0.
Leur moyenne arithmétique, notée ā, vaut (1/100 − 1/101 + 0) ÷ 3 = 1/30300. Multipliée par 100, elle s’exprime en points de pourcentage : 1/303 pp ≈ +0,003300 pp.
Nous choisissons explicitement N = 3 observations et le dénominateur d’échantillon N − 1 = 2 :
s = √[((a₁ − ā)² + (a₂ − ā)² + (a₃ − ā)²) ÷ (3 − 1)].
Il faut retirer la moyenne avant d’élever chaque écart au carré. La variance obtenue vaut 30301/306030000, en unités de rendement proportionnel au carré. Sa racine carrée donne la dispersion en proportion ; une multiplication par 100 la convertit en points de pourcentage :
Écart-type d’échantillon en pp = √(30301/30603) ≈ 0,995054 pp.
Ce résultat porte sur trois observations de fréquence mensuelle, sans annualisation. Le dénominateur N − 1 est le choix de cet exemple, pas une méthode attribuée à tous les fournisseurs. Ne comparez pas directement ce chiffre à une tracking error annualisée calculée sur des données quotidiennes.
Comme l’indice est ici stable chaque mois, les écarts actifs coïncident avec les rendements mensuels du fonds. Leurs écarts-types sont donc identiques dans cet exemple seulement. La volatilité du fonds porte sur ses propres rendements ; la dispersion de suivi porte sur les rendements du fonds moins ceux de l’indice. Si l’indice varie, il faut calculer ces différences séparément.
Cinq résultats, cinq questions à ne pas confondre
| Mesure | Calcul ou base | Résultat |
|---|---|---|
| Rendement total cumulé du fonds sur VL | (101/100) × (100/101) × 1 − 1 | 0 % |
| Rendement total cumulé de l’indice | 1 × 1 × 1 − 1 | 0 % |
| Tracking difference sur toute la période | Rendement cumulé du fonds moins celui de l’indice | 0 pp |
| Moyenne arithmétique des écarts mensuels | (1 − 100/101 + 0) ÷ 3, en pp | 1/303 pp ≈ +0,003300 pp |
| Écart-type d’échantillon des écarts mensuels | Écarts centrés ; N = 3 ; dénominateur 2 | √(30301/30603) pp ≈ 0,995054 pp ; non annualisé |
La TD nulle décrit les rendements cumulés identiques. L’écart-type positif décrit les variations des écarts mensuels. Les deux résultats sont compatibles.
Un écart régulier peut-il avoir une dispersion nulle ?
Oui. Dans un autre petit exemple, prenons seulement deux séries fictives de trois écarts mensuels, exprimés en pp :
- Série A : −0,1 ; −0,1 ; −0,1. Moyenne : −0,1 pp ; écart-type d’échantillon : 0 pp.
- Série B : −0,2 ; −0,1 ; 0. Moyenne : −0,1 pp ; écart-type d’échantillon : 0,1 pp.
Pour B, le calcul est √[(0,1² + 0² + 0,1²) ÷ 2] = 0,1 pp. Pour A, tous les écarts à la moyenne sont nuls. Une dispersion nulle n’efface donc pas un écart périodique défavorable.
Ces séries servent uniquement à comparer des dispersions ; elles ne remplacent pas le fonds et l’indice de l’exemple précédent. Une même moyenne des écarts ne garantit pas le même rendement cumulé. Pour calculer une TD cumulée, il faut disposer des deux séries de rendements et les composer séparément.
Que vérifier sur une fiche d’ETF ?
Gardez ensemble la fréquence des observations, la fenêtre de calcul, l’estimateur et le statut annualisé ou non annualisé. Vérifiez également le signe, les séries de rendement et toutes les conventions de comparaison décrites plus haut. Une fenêtre plus courte ou d’autres dates d’observation peuvent répondre à une autre question.
Une faible TD ou une faible TE ne démontre ni la sécurité d’un investissement, ni une perte maximale, ni une future fourchette de suivi, ni la supériorité d’un fonds. Nos exemples ne classent aucun ETF et n’expliquent pas les causes d’un écart réel. Ils permettent de distinguer un résultat en fin de période de la variabilité des écarts pendant cette période.
Questions fréquentes
Une tracking difference nulle peut-elle coexister avec une tracking error positive ?
Oui. Dans notre exemple principal, les deux séries commencent et finissent à 100 : la TD cumulée vaut 0 pp. Les écarts mensuels sont pourtant +1 pp, −100/101 pp et 0 pp. Leur écart-type d’échantillon non annualisé vaut environ 0,995054 pp.
Une tracking difference négative signifie-t-elle que l’ETF a perdu de l’argent ?
Pas forcément. Avec notre convention « fonds moins indice », elle signifie que le rendement du fonds est inférieur à celui de l’indice, sur la même période et la même base de mesure. Elle ne dit pas que le rendement du fonds est lui-même négatif et ne prédit pas la période suivante.
La tracking error mesure-t-elle la décote du cours de l’ETF par rapport à sa VL ?
Non. Une décote compare un cours de Bourse à une valeur liquidative de référence à un instant donné. La tracking error concerne la dispersion des différences de rendement entre le fonds et son indice. Notre exemple n’utilise ni cours négociés, ni cotations exécutables, ni calcul de prime ou de décote.
Le chiffre de 0,995054 pp est-il une tracking error annuelle ?
Non. Il s’agit de l’écart-type d’échantillon de trois écarts mensuels, avec le dénominateur N − 1, sans annualisation. La note de Mackenzie décrit une mesure quotidienne annualisée. La fréquence, la fenêtre, l’estimateur, la base de rendement et l’annualisation doivent être comparables avant de rapprocher deux chiffres.
Pourquoi ne pas additionner les écarts mensuels pour calculer la TD ?
Les rendements se composent. Dans notre exemple, la somme des écarts est 1/101 pp et leur moyenne 1/303 pp, alors que la TD cumulée vaut 0 pp. Il faut calculer le rendement cumulé de chaque série séparément, puis faire la soustraction.
Pour poursuivre la lecture
Retrouvez les guides pédagogiques ou recherchez un guide. Ces liens conduisent aux articles, pas à une recherche de marchés négociables.
Sources et périmètre
- Mackenzie Investments, Excess return and tracking error. Définition fondée sur le rendement total sur VL moins celui de l’indice, distinction entre écart et dispersion, méthode quotidienne annualisée et différences de calcul. Texte explicatif vérifié le 21 octobre 2026 ; date de publication non établie. Il s’agit d’une note de gestionnaire, pas d’une norme universelle.
- Amundi, Pourquoi la performance de l’ETF est-elle importante ?, section « Les outils d’analyse de la performance ». Terminologie française : écart de performance pour TD, écart de suivi pour TE. Source vérifiée le 23 octobre 2026 ; date de publication non établie. Cette communication marketing est utilisée pour ses définitions, pas pour recommander un fonds.
- AMF, ETFs: Characteristics, Overview and Risk Analysis — The Case of the French Market, section 2.6, « Measuring ETF performance ». Distinction entre les deux indicateurs et base de rendement total sur VL. Extrait vérifié le 23 octobre 2026 ; date de publication non établie ici. Ses constats historiques ne décrivent pas nécessairement le marché ni les règles en vigueur aujourd’hui.
Les dates ci-dessus sont des dates de vérification des sources, non des dates de publication de l’article. Les parcours fictifs, l’estimateur mensuel et les exclusions sont des choix pédagogiques. Aucun résultat actuel de fonds, chiffre annualisé, diagnostic causal, conseil d’investissement ou règle juridique n’est déduit de ces exemples.
Partager ce guide