
Índice
- El cupón indica los intereses pactados sobre el nominal
- Un precio de 90 % no significa 90 €
- Rentabilidad corriente: el mismo cupón, tres precios
- La TIR añade el vencimiento y el reembolso al cálculo
- Cupón corrido: lo que falta entre la cotización y el desembolso
- La rentabilidad calculada no garantiza el resultado
- Preguntas frecuentes
- Fuentes
Un bono con un cupón del 3 % no tiene por qué ofrecerte una rentabilidad del 3 % sobre lo que pagas por él. El cupón se calcula sobre el valor nominal. La rentabilidad corriente compara ese pago anual con el precio. La rentabilidad a vencimiento incorpora además el reembolso y las fechas de todos los cobros previstos.
Antes de comparar porcentajes, identifica cuál de estas tres cifras estás mirando. Vamos a separarlas con un bono sencillo de tipo fijo. Todos los precios e importes del ejemplo son ficticios; no describen una oferta disponible en el mercado.
El cupón indica los intereses pactados sobre el nominal
Nuestro bono tiene un valor nominal de 1.000 € y un cupón fijo anual del 3 %, pagado una vez al año. El importe anual previsto es:
1.000 € × 0,03 = 30 € al año.
El nominal es la base del cálculo, no necesariamente el dinero que desembolsas al comprar. Si adquieres ese mismo nominal por 900 €, el pago anual sigue siendo de 30 €. Si pagas 1.100 €, tampoco cambia. La guía de renta fija de la CNMV distingue el nominal, el precio de compra y los pagos del cupón.
Esta regla corresponde al cupón fijo elegido para el ejemplo. Los tipos variables, los pagos ligados a la inflación y las condiciones especiales de reembolso requieren revisar cada emisión. «Pactado» tampoco significa que el emisor no pueda incumplir.
Un precio de 90 % no significa 90 €
Los bonos suelen cotizar en porcentaje del nominal. Por eso, un precio del 90 % para un nominal de 1.000 € equivale a 900 €. Un precio del 110 % equivale a 1.100 €.
Importe al precio cotizado = nominal × precio en porcentaje ÷ 100.
De momento, calculamos sin cupón corrido ni gastos de compra. El importe obtenido a partir de la cotización puede ser distinto del desembolso total que aparezca en la liquidación.
Rentabilidad corriente: el mismo cupón, tres precios
La rentabilidad corriente divide los intereses anuales entre el importe al precio considerado. Si pagas 900 € por el bono:
30 € ÷ 900 € × 100 % = 3,333… %, aproximadamente un 3,33 %.
Esta medida se conoce también como current yield. SIX la diferencia de la rentabilidad a vencimiento.
En las tres filas siguientes mantenemos el nominal de 1.000 €, el cupón fijo anual del 3 % y los 30 € de intereses. Se excluyen cupón corrido, comisiones e impuestos.
| Precio en % del nominal | Importe al precio cotizado | Cupón anual | Rentabilidad corriente |
|---|---|---|---|
| 90 % | 900 € | 30 € | Aproximadamente 3,33 % |
| 100 % | 1.000 € | 30 € | 3,00 % |
| 110 % | 1.100 € | 30 € | Aproximadamente 2,73 % |
El cupón del 3 % permanece igual. Lo que cambia es el precio por el que divides los 30 €.
La rentabilidad corriente no incluye la ganancia o pérdida al vender, ni el importe y la fecha del reembolso. Por tanto, ese 3,33 % no es una promesa de que tu patrimonio vaya a crecer exactamente en esa proporción.
La TIR añade el vencimiento y el reembolso al cálculo
La rentabilidad a vencimiento suele expresarse como tasa interna de rendimiento, o TIR. También puedes verla con las siglas inglesas YTM, de Yield to Maturity. Es el tipo de descuento que iguala el importe invertido con el valor actual de los cobros futuros previstos, teniendo en cuenta sus fechas. El Tesoro Público utiliza esta definición para explicar la rentabilidad de los Bonos y Obligaciones del Estado.
Veamos un caso delimitado a un año:
- Compras inmediatamente después de una fecha de pago del cupón, por lo que no hay cupón corrido.
- Pagas 900 € por 1.000 € de nominal.
- Exactamente un año después, cobras el último cupón de 30 € y el reembolso de 1.000 €.
- Todos los pagos se realizan según lo pactado. No hay amortización anticipada, comisiones ni impuestos.
Los flujos son hoy −900 €; dentro de exactamente un año +1.030 €.
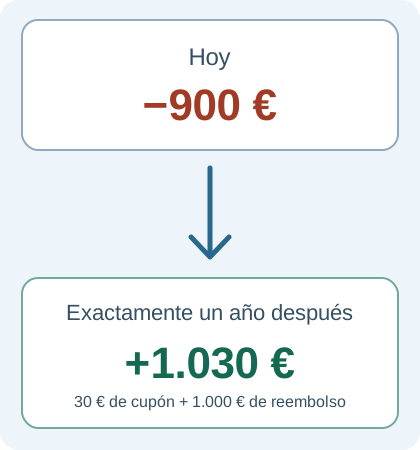
La ganancia calculada es de 130 €: 30 € de intereses más 100 € de diferencia entre compra y reembolso. Sobre el precio de 900 €:
(1.030 € ÷ 900 € − 1) × 100 % = 14,444… %, aproximadamente un 14,44 %.
En este caso concreto, con un único cobro final exactamente un año después, el resultado es la TIR a vencimiento. No es una rentabilidad actual de mercado ni una previsión. La rentabilidad corriente del mismo bono sigue siendo del 3,33 %, porque solo usa los 30 € de intereses y el precio de 900 €.
Sin conocer el plazo restante, un precio de 900 € y un cupón del 3 % no permiten calcular una TIR única. Si faltan varios años, cada cobro debe valorarse en su fecha. Sumar toda la diferencia de reembolso a los intereses de un año no da la rentabilidad anual correcta para ese caso.
Cupón corrido: lo que falta entre la cotización y el desembolso
Cuando compras entre dos pagos de intereses, parte del siguiente cupón ya se ha devengado mientras el vendedor tenía el bono. En la liquidación habitual, pagas ese cupón corrido además del precio ex cupón. Al cobrar el siguiente cupón completo, una parte corresponde económicamente a lo que ya abonaste al comprar.
La cuenta simplificada es:
Desembolso total = importe al precio cotizado + cupón corrido + gastos de compra.
El precio ex cupón, también llamado precio limpio o clean price, no incluye los intereses corridos. El precio que sí los incluye se conoce como precio sucio o dirty price. Las comisiones separadas pueden añadirse después. La CNMV explica que el cupón corrido se suma al valor de los bonos negociados con cotización ex cupón.
En el ejemplo de un año hemos excluido expresamente el cupón corrido. Si cambias la fecha de compra, no puedes dar por hecho que los 900 € sigan siendo todo el desembolso. Revisa también la fecha de liquidación, las convenciones del bono y qué costes incluye una rentabilidad publicada.
La rentabilidad calculada no garantiza el resultado
La TIR valora unos cobros previstos, pero no garantiza que lleguen a tu cuenta ni determina por sí sola tu ganancia neta. Importan, entre otros, estos factores:
- Impago: el emisor puede no pagar los intereses o devolver el principal. Puedes perder capital.
- Venta antes del vencimiento: cuenta el precio al que logres vender. Los tipos de mercado, la solvencia del emisor y la liquidez pueden cambiarlo.
- Amortización anticipada: si las condiciones la permiten, el calendario de pagos puede terminar antes de la fecha final usada en el cálculo.
- Reinversión de cupones: si hay varios cobros intermedios, el patrimonio final depende de si los reinviertes y a qué tipos. La TIR calculada no fija los tipos que estarán disponibles más adelante.
- Costes y poder adquisitivo: comisiones, horquilla entre los precios de compra y de venta e impuestos aplicables afectan a tu resultado. La inflación puede reducir lo que compras con el dinero recibido.
La CNMV recomienda revisar rentabilidad, riesgos y gastos antes de invertir. Un cupón elevado o una TIR elevada no sustituyen la lectura de las condiciones. Este ejemplo es educativo, no una recomendación personalizada, y no aplica un tratamiento fiscal concreto.
Preguntas frecuentes
¿Sube el cupón fijo cuando baja el precio?
No. En el bono de tipo fijo del ejemplo, el porcentaje pactado y el pago anual no cambian. Lo que aumenta es la proporción entre ese pago y el precio. Con esa cifra sola no sabes la rentabilidad total.
¿Por qué la rentabilidad mostrada no coincide con 30 entre 900?
Puede que la pantalla muestre la TIR a vencimiento en lugar de la rentabilidad corriente. La TIR considera también el reembolso, el plazo pendiente y las fechas de los cobros. La liquidación, el cupón corrido, el redondeo y los costes incluidos pueden generar diferencias adicionales.
¿Recupero siempre lo que pagué por el bono?
No. En el ejemplo pagas 900 € y el reembolso previsto es de 1.000 €. El importe de reembolso depende de las condiciones del título, no de tu precio de compra. Además, el emisor debe cumplir sus pagos; mantener el bono hasta el vencimiento no elimina el riesgo de impago.
¿La TIR es una ganancia garantizada?
No. La cifra depende de los cobros y fechas supuestos. Un impago, una amortización anticipada permitida, una venta previa, los costes o distintos tipos de reinversión pueden cambiar lo que obtienes. FINRA también distingue la YTM del resultado finalmente realizado.
Sigue aprendiendo
Explora otras guías educativas para entender mejor los mercados y las decisiones financieras.
Fuentes
HypaForecast publica guías educativas y opera un mercado de predicción. Esta página explica cómo funcionan los bonos, sin recomendar una inversión.
Comparte esta guía