
Sommaire
- Le coupon se calcule sur le nominal, pas sur votre prix d’achat
- Un cours de 90 % correspond ici à 900 €
- Le rendement courant change avec le prix
- Le rendement à échéance tient compte de tous les paiements prévus
- Coupon couru : pourquoi le montant payé peut dépasser le cours
- Une YTM calculée n’est pas un gain garanti
- Questions fréquentes
- Sources
Un coupon de 3 % indique les intérêts annuels calculés sur la valeur nominale d’une obligation. Il ne dit pas, à lui seul, ce que rapporte le prix que vous payez. Pour le comprendre, il faut distinguer le taux du coupon, le rendement courant et le rendement à échéance.
Le coupon répond à la question « combien d’intérêts sont prévus ? ». Le rendement courant rapporte ces intérêts au prix de l’obligation. Le rendement à échéance tient aussi compte du remboursement et des dates des paiements. Voici comment lire ces trois chiffres sur une obligation simple à taux fixe. Tous les montants et cours de cet article sont fictifs.
Le coupon se calcule sur le nominal, pas sur votre prix d’achat
Prenons une obligation de 1 000 € de valeur nominale, avec un coupon annuel fixe de 3 %, versé une fois par an. Le paiement annuel prévu est :
1 000 € × 0,03 = 30 € par an.
Que cette obligation s’achète 900 € ou 1 100 €, son coupon annuel reste de 30 €. Le changement de cours ne modifie pas le taux fixe prévu par le contrat. L’AMF explique le calcul du coupon sur le nominal et distingue les obligations à taux fixe des autres types d’obligations.
Cette explication vaut pour notre obligation à taux fixe. Une obligation à taux variable, indexée sur l’inflation ou assortie de conditions particulières de remboursement doit être examinée selon ses propres modalités. Le fait qu’un paiement soit prévu ne garantit pas que l’émetteur pourra l’effectuer.
Un cours de 90 % correspond ici à 900 €
Le cours d’une obligation est souvent exprimé en pourcentage de sa valeur nominale. Un cours de 90 % ne signifie donc pas un prix de 90 € : avec un nominal de 1 000 €, il correspond à 900 €. À 110 %, la valeur calculée au cours est de 1 100 €.
Valeur au cours = nominal × cours en pourcentage ÷ 100.
Cette valeur n’est pas nécessairement le montant total débité à l’achat. Pour commencer, nos calculs excluent le coupon couru et les frais d’achat. Nous y revenons plus bas.
Le rendement courant change avec le prix
Le rendement courant compare le montant du coupon annuel à la valeur de l’obligation au cours considéré. Pour un achat à 900 € :
30 € ÷ 900 € × 100 % = 3,333… %, soit environ 3,33 %.
C’est la définition du rendement courant présentée par La finance pour tous. Le tableau conserve exactement le même nominal de 1 000 €, le même taux fixe de 3 % et le même paiement annuel de 30 €. Coupon couru, frais et impôts sont exclus.
| Cours en % du nominal | Valeur au cours | Coupon annuel | Rendement courant |
|---|---|---|---|
| 90 % | 900 € | 30 € | Environ 3,33 % |
| 100 % | 1 000 € | 30 € | 3,00 % |
| 110 % | 1 100 € | 30 € | Environ 2,73 % |
Le taux du coupon reste de 3 % dans les trois cas. Le rendement courant varie parce que l’on divise les mêmes 30 € par un prix différent.
En revanche, cette mesure ne prend pas en compte une plus-value ou une moins-value à la revente, ni le montant et la date du remboursement. Les 3,33 % ne promettent donc pas une hausse équivalente de votre patrimoine.
Le rendement à échéance tient compte de tous les paiements prévus
Le rendement actuariel à échéance, également appelé Yield to Maturity ou YTM, est le taux qui ramène la valeur des paiements futurs prévus au montant investi, en tenant compte de leurs dates. Il inclut les coupons et le remboursement. FINRA décrit cette logique d’actualisation et l’hypothèse de paiements effectués aux dates prévues.
Pour voir la différence avec le rendement courant, fixons toutes les conditions d’un exemple sur un an :
- Vous achetez juste après une date de paiement du coupon. Il n’y a donc pas de coupon couru à payer.
- Le prix est de 900 € pour un nominal de 1 000 €.
- Exactement un an plus tard, vous recevez le dernier coupon de 30 € et le remboursement de 1 000 €.
- Tous les paiements sont effectués comme prévu. Il n’y a ni remboursement anticipé, ni frais, ni impôts.
La suite des paiements est donc : aujourd’hui −900 € ; exactement un an plus tard +1 030 €.
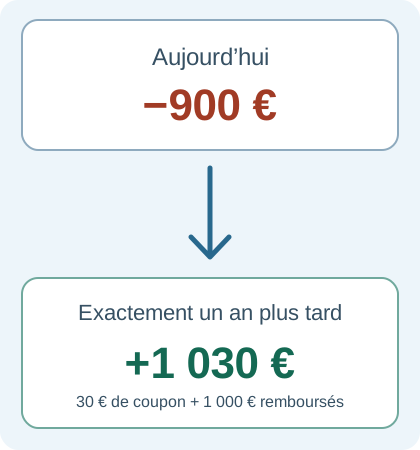
Le gain calculé est de 130 € : 30 € d’intérêts + 100 € d’écart entre le prix d’achat et le remboursement. Rapporté aux 900 € investis :
(1 030 € ÷ 900 € − 1) × 100 % = 14,444… %, soit environ 14,44 %.
Dans ce cas précis, avec un seul paiement final exactement un an après l’achat, ce résultat correspond à la YTM. Il ne s’agit ni d’un rendement actuellement proposé sur le marché, ni d’une prévision. Le rendement courant reste de 3,33 %, puisqu’il ne compare que les 30 € d’intérêts au prix de 900 €.
Si plusieurs années restent à courir, on ne peut pas ajouter tout l’écart de remboursement au coupon d’une seule année pour obtenir un rendement annuel. Chaque paiement doit être replacé à sa date. Un prix de 900 € et un coupon de 3 % ne suffisent pas à calculer une YTM unique sans connaître l’échéance.
Coupon couru : pourquoi le montant payé peut dépasser le cours
Lors d’un achat entre deux dates de paiement, le vendeur a déjà détenu l’obligation pendant une partie de la période d’intérêts. Dans le règlement habituel, l’acheteur lui verse cette part accumulée : le coupon couru. Au prochain paiement, l’acheteur reçoit le coupon prévu, mais une partie de celui-ci a déjà été payée lors de l’acquisition.
La distinction utile est la suivante :
Montant payé = valeur au cours + coupon couru + frais d’achat.
Le prix hors coupon couru est souvent appelé prix pied de coupon, ou clean price. Avec le coupon couru, on parle de prix coupon couru inclus, ou dirty price. Des frais séparés peuvent encore s’ajouter. Deutsche Börse distingue les prix avec et sans intérêts courus ; sa brochure sur les obligations explique que leur calcul dépend des conditions du titre.
Notre exemple sur un an exclut expressément ce coupon couru. À une autre date d’achat, les 900 € ne peuvent donc pas être repris automatiquement comme coût total. Avant de comparer deux rendements affichés, vérifiez aussi la date de règlement, la méthode de calcul et les frais inclus.
Une YTM calculée n’est pas un gain garanti
La YTM décrit une série de paiements prévus. Le résultat réel peut s’en écarter :
- Défaut de l’émetteur : les intérêts ou le remboursement peuvent manquer, avec une perte possible du capital investi.
- Revente avant l’échéance : le résultat dépend du prix obtenu. Les taux du marché, la qualité de crédit et la liquidité peuvent le modifier.
- Remboursement anticipé : si le contrat l’autorise, les paiements peuvent s’arrêter plus tôt que prévu dans un calcul à l’échéance finale.
- Réinvestissement : lorsqu’il y a plusieurs coupons, le capital final dépend aussi de ce que vous faites des sommes reçues et des taux auxquels vous pouvez les replacer. Le calcul de la YTM ne fixe pas ces taux futurs.
- Frais, fiscalité et inflation : frais, écart entre cours acheteur et vendeur et impôts éventuels affectent votre résultat personnel. L’inflation peut réduire le pouvoir d’achat des sommes reçues.
L’AMF détaille notamment les risques de défaut, de taux et de liquidité. Un coupon élevé ou un rendement affiché élevé ne dispense pas de lire les conditions de l’obligation. Ces exemples pédagogiques ne constituent pas un conseil d’investissement personnalisé et n’appliquent aucun régime fiscal particulier.
Questions fréquentes
Le coupon fixe augmente-t-il si le cours baisse ?
Non. Le taux et le montant annuel de notre coupon fixe restent identiques. Seul le rapport entre les intérêts et le cours augmente. Cela ne suffit pas à déterminer le rendement total.
Pourquoi le rendement affiché diffère-t-il de 30 divisé par 900 ?
L’écran peut afficher le rendement à échéance plutôt que le rendement courant. Le remboursement, la durée restante et les dates des paiements entrent alors dans le calcul. Le règlement, le coupon couru, les frais retenus et les arrondis peuvent aussi expliquer des écarts.
Le remboursement est-il toujours égal à mon prix d’achat ?
Non. Dans notre exemple, vous payez 900 € pour un remboursement prévu de 1 000 €. Les conditions du titre déterminent ce remboursement, qui peut différer du prix payé. Un cas de médiation de l’AMF sur le « pair » illustre cette distinction.
Le rendement actuariel garantit-il mon gain ?
Non. Il dépend des paiements et des dates retenus. Un défaut, une revente, un remboursement anticipé autorisé, des frais ou des conditions de réinvestissement différentes peuvent modifier le résultat. Il ne garantit ni le paiement de l’émetteur ni votre rendement net.
Poursuivre votre lecture
Explorez d’autres guides pédagogiques pour mieux comprendre les marchés et les décisions financières.
Sources
- AMF : comprendre les obligations avant d’investir.
- La finance pour tous : déterminer le rendement d’une obligation.
- FINRA : Understanding Bond Yield and Return, en anglais.
- Deutsche Börse : questions sur les prix des obligations et brochure sur la négociation des obligations, en allemand.
- AMF : achat et remboursement d’une obligation au pair.
HypaForecast publie des guides pédagogiques et exploite un marché de prédiction. Cette page explique les mécanismes des obligations, sans recommander un investissement.
Partager ce guide