
Indice
Una cedola del 3% ti dice quali interessi annui sono previsti sul valore nominale. Per capire quanto rende il prezzo che paghi, però, devi considerare anche quanto spendi, quando ricevi i pagamenti e quale rimborso è previsto.
Le tre misure da distinguere sono il tasso cedolare, il rendimento immediato, detto anche corrente, e il rendimento effettivo a scadenza, o TRES. Usiamo una semplice obbligazione a tasso fisso per vedere cosa cambia da una misura all’altra. Tutti gli importi e i prezzi sono ipotetici: non rappresentano quotazioni o rendimenti disponibili sul mercato.
La cedola si calcola sul valore nominale
La nostra obbligazione ha un valore nominale di 1.000 € e un tasso cedolare fisso annuo del 3%, con un pagamento all’anno. La cedola annua prevista è:
1.000 € × 0,03 = 30 € all’anno.
Se compri lo stesso nominale a 900 €, la cedola resta di 30 €. Anche se lo paghi 1.100 €, il pagamento annuo non cambia. A cambiare è il tuo esborso, non il tasso fisso previsto dal titolo. La CONSOB spiega che le obbligazioni a tasso fisso non adeguano la cedola alle variazioni dei tassi di mercato.
Non estendere questa regola a qualsiasi obbligazione. Titoli a tasso variabile, indicizzati all’inflazione o con condizioni particolari di rimborso richiedono una lettura delle rispettive condizioni. Inoltre, un pagamento previsto dal contratto non elimina il rischio che l’emittente non lo effettui.
Un prezzo di 90 significa il 90% del nominale
Le quotazioni obbligazionarie sono spesso espresse in percentuale del valore nominale. Con un nominale di 1.000 €, un prezzo di 90% corrisponde a 900 €, non a 90 €. Un prezzo di 110% corrisponde invece a 1.100 €.
Controvalore al prezzo quotato = nominale × prezzo percentuale ÷ 100.
Per ora lasciamo fuori rateo di interessi e costi d’acquisto. Il controvalore ricavato dalla quotazione non coincide necessariamente con tutto ciò che pagherai al regolamento.
Il rendimento immediato rapporta la cedola al prezzo
Il rendimento immediato considera la cedola annua rispetto al controvalore al prezzo scelto. Se acquisti per 900 €:
30 € ÷ 900 € × 100% = 3,333…%, circa il 3,33%.
Nel prospetto manteniamo lo stesso nominale di 1.000 €, la stessa cedola fissa annua del 3% e lo stesso pagamento di 30 €. Rateo, commissioni e imposte sono esclusi.
| Prezzo in % del nominale | Controvalore al prezzo quotato | Cedola annua | Rendimento immediato |
|---|---|---|---|
| 90% | 900 € | 30 € | Circa 3,33% |
| 100% | 1.000 € | 30 € | 3,00% |
| 110% | 1.100 € | 30 € | Circa 2,73% |
La cedola rimane del 3% in tutti e tre i casi. Il rendimento immediato cambia perché cambia il denominatore, cioè il prezzo a cui rapporti i 30 €.
Questa misura, chiamata anche current yield, non considera la plusvalenza o minusvalenza alla vendita, né l’importo e la data del rimborso. SIX distingue il rendimento corrente da quello a scadenza. Il 3,33% non è quindi una promessa di crescita complessiva del tuo patrimonio.
Il TRES considera anche il rimborso e le date
Il tasso di rendimento effettivo a scadenza, abbreviato TRES, è il tasso che rende uguali il prezzo pagato e il valore attuale di tutti i pagamenti futuri previsti, tenendo conto delle rispettive date. Comprende sia gli interessi sia il rimborso del capitale. È la definizione riportata nel glossario di Borsa Italiana. Nei documenti in inglese trovi spesso Yield to Maturity, o YTM.
Per calcolarlo senza nascondere le ipotesi, delimitiamo un esempio a un anno:
- Acquisti subito dopo una data di pagamento della cedola, quindi non ci sono interessi maturati da pagare al venditore.
- Paghi 900 € per 1.000 € di valore nominale.
- Esattamente un anno dopo ricevi l’ultima cedola di 30 € e il rimborso di 1.000 €.
- Tutti i pagamenti avvengono come previsto. Non ci sono rimborso anticipato, commissioni o imposte.
I flussi sono dunque oggi −900 €; tra esattamente un anno +1.030 €.
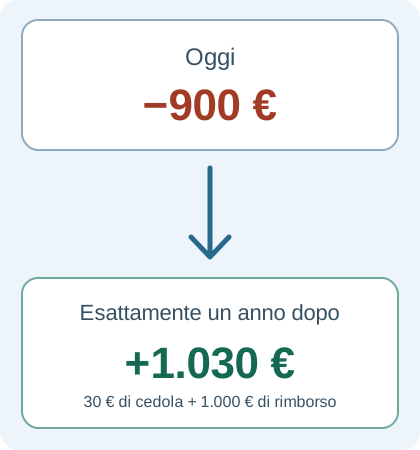
Il guadagno calcolato è di 130 €: 30 € di interessi più 100 € di differenza tra prezzo d’acquisto e rimborso. Rispetto ai 900 € spesi:
(1.030 € ÷ 900 € − 1) × 100% = 14,444…%, circa il 14,44%.
In questo caso preciso, con un unico incasso finale esattamente un anno dopo l’acquisto, il risultato coincide con il TRES. Non è un rendimento oggi disponibile sul mercato né una previsione. Il rendimento immediato dello stesso esempio rimane del 3,33%, perché considera soltanto i 30 € della cedola rispetto al prezzo di 900 €.
Conoscere un prezzo di 900 € e una cedola del 3% non basta a determinare un TRES univoco senza la durata residua. Se mancano più anni, i pagamenti vanno valutati alle rispettive date. Sommare l’intera differenza di rimborso alla cedola di un solo anno non restituisce il rendimento annuo corretto.
Corso secco, rateo e corso tel quel
Quando compri tra due date di pagamento, una parte della prossima cedola è già maturata mentre il venditore possedeva il titolo. Nel regolamento abituale paghi anche quella parte, il rateo di interessi. Riceverai poi la cedola prevista alla data successiva, ma una quota è stata economicamente già pagata all’acquisto.
La relazione semplificata è:
Esborso totale = controvalore al corso secco + rateo + costi d’acquisto.
Il corso secco, o clean price, esclude il rateo. Il corso tel quel, o dirty price, lo comprende; eventuali commissioni separate possono aggiungersi. Borsa Italiana indica il corso tel quel come prezzo di riferimento nel calcolo del TRES. La brochure di Deutsche Börse sul mercato obbligazionario richiama le convenzioni del titolo per il calcolo degli interessi maturati.
Nell’esempio a un anno abbiamo escluso espressamente il rateo. Con una diversa data d’acquisto non puoi quindi assumere che 900 € siano ancora l’intero esborso. Per confrontare rendimenti indicati da fonti diverse, verifica data di regolamento, metodo di calcolo e costi inclusi.
Il rendimento a scadenza non è un guadagno certo
Il TRES attribuisce un tasso ai pagamenti previsti. Il risultato effettivo può cambiare per diverse ragioni:
- Inadempienza dell’emittente: interessi o rimborso possono non arrivare, con una possibile perdita del capitale investito.
- Vendita prima della scadenza: conta il prezzo che riesci a ottenere. Tassi di mercato, qualità creditizia e liquidità possono modificarlo.
- Rimborso anticipato: se consentito dalle condizioni, può accorciare il calendario dei pagamenti rispetto a quello usato per il rendimento a scadenza finale.
- Reinvestimento: quando ricevi più cedole, il patrimonio finale dipende anche dalla scelta di reinvestire gli incassi intermedi e dai tassi ottenuti. Il TRES calcolato non fissa i tassi disponibili in futuro.
- Costi, imposte e inflazione: commissioni, differenza tra prezzo denaro e lettera e imposte applicabili incidono sul risultato personale. L’inflazione può ridurre il potere d’acquisto degli importi ricevuti.
Il glossario di Borsa Italiana esplicita l’ipotesi di reinvestimento delle cedole al TRES. È importante distinguere il tasso ricavato dai flussi contrattuali dal rendimento composto effettivamente realizzato: se reinvesti a tassi diversi, il patrimonio finale può essere diverso. Nel nostro esempio c’è un solo incasso alla fine dell’anno, quindi non ci sono cedole intermedie da reinvestire.
La Banca d’Italia spiega come prezzo, rimborso e rischi incidono sull’investimento obbligazionario. Non scegliere un titolo solo per la cedola o il rendimento mostrato. Questa spiegazione è educativa, non un consiglio d’investimento personalizzato; non applica aliquote fiscali né presume un rendimento netto uguale per tutti.
Domande frequenti
La cedola fissa sale quando il prezzo scende?
No. Per il titolo a tasso fisso dell’esempio restano invariati sia il tasso cedolare sia il pagamento annuo. Sale soltanto il rapporto tra la cedola e il prezzo. Da questo dato non puoi ricavare da solo il rendimento complessivo.
Perché il rendimento indicato non coincide con 30 diviso 900?
Potresti leggere il TRES anziché il rendimento immediato. Il TRES include rimborso, durata residua e date degli incassi. Anche data di regolamento, rateo, arrotondamenti e costi considerati possono rendere diverse due cifre apparentemente confrontabili.
Alla scadenza recupero sempre il prezzo pagato?
No. Nell’esempio il prezzo è di 900 € e il rimborso previsto è di 1.000 €. Sono le condizioni dell’obbligazione a stabilire il rimborso, non il tuo prezzo d’acquisto. Resta inoltre necessario che l’emittente paghi quanto dovuto.
Il TRES è un guadagno certo?
No. Il calcolo dipende dai pagamenti e dalle date ipotizzati. Un mancato pagamento, un rimborso anticipato ammesso, una vendita prima della scadenza, i costi o tassi di reinvestimento diversi possono cambiare il risultato. Non garantisce né il pagamento dell’emittente né il tuo rendimento netto.
Continua a leggere
Esplora altre guide formative per capire meglio i mercati e le decisioni finanziarie.
Fonti
HypaForecast pubblica guide formative e gestisce un mercato di previsione. Questa pagina spiega i meccanismi delle obbligazioni, senza consigliare un investimento.
Condividi la guida