
Inhalt
- Innerer Wert und Zeitwert zerlegen die Optionsprämie
- Drei Preise, drei Aufgaben
- So berechnen Sie den inneren Wert von Call und Put
- Im Geld heißt nicht automatisch im Gewinn
- Ausübung und Verkauf sind verschiedene Vorgänge
- Zeitwert hängt nicht nur von der Restlaufzeit ab
- Häufige Fragen
- Wählen Sie zuerst die passende Rechnung
- Die Grundlagen weiter vertiefen
- Quellen und Geltungsbereich
Innerer Wert und Zeitwert zerlegen die Optionsprämie
Der innere Wert einer Option ergibt sich aus dem Kurs des Basiswerts und dem Ausübungspreis. Der Zeitwert ist der Rest der Optionsprämie nach Abzug dieses inneren Werts. Beide Größen beschreiben den Preis der Option, nicht den Gewinn nach ihrem Kauf.
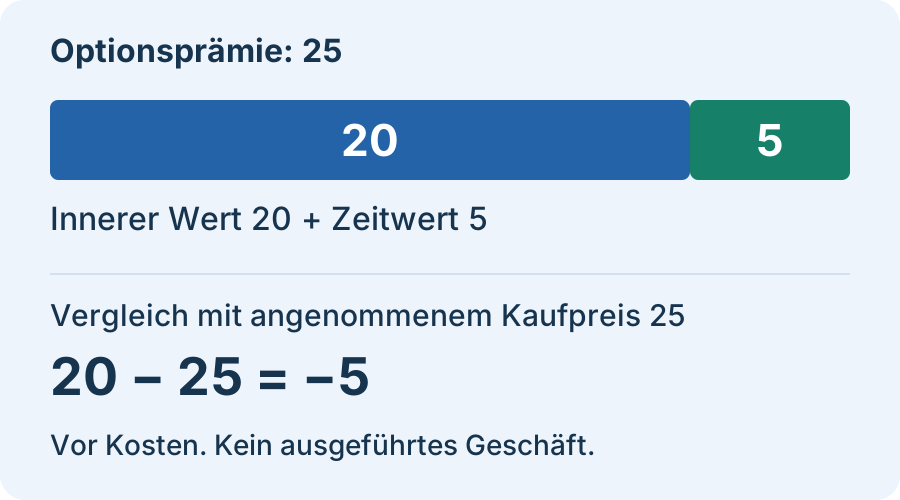
Bei unserem fiktiven Call stehen ein Aktienkurs von 120, ein Ausübungspreis von 100 und eine Prämie von 25 für einen inneren Wert von 20 und einen Zeitwert von 5. Die Zerlegung lautet 25 = 20 + 5. Wer dagegen 20 mit einer gezahlten Prämie von 25 vergleicht, erhält −5 vor Kosten. Das sind zwei unterschiedliche Rechnungen.
Drei Preise, drei Aufgaben
Beginnen Sie mit den Größen, die Sie vergleichen: S bezeichnet den Aktienkurs, K den im Vertrag festgelegten Ausübungspreis und P die Prämie, also den Preis der Option selbst. Der Ausübungspreis wird auch Strike genannt. Ein höherer Aktienkurs ist deshalb nicht dasselbe wie eine höhere Optionsprämie.
Ein Call liegt im Geld, wenn S größer als K ist. Bei einem Put ist es umgekehrt: Er liegt im Geld, wenn S kleiner als K ist. Diese Einordnung berücksichtigt noch nicht, wie viel der Käufer für die Option bezahlt hat. Der Options Industry Council (OIC) erläutert diese Beziehungen und die Aufteilung der Prämie in inneren Wert und Zeitwert.[1]
Die folgenden Beispiele betreffen fiktive amerikanische Aktienoptionen vor dem Verfall. Jede Zeile ist eine eigenständige Momentaufnahme. Alle Beträge gelten in derselben fiktiven Währung je Einheit des Basiswerts. Wir unterstellen weder einen Kontraktmultiplikator noch Euro- oder Dollarpreise aus dem Markt.
Gemeint ist hier der innere Wert einer Option. Es geht weder um die Bewertung einer Aktie als Unternehmen noch um eine Berechnung für einen bestimmten Optionsschein. Die Angaben und Einheiten eines anderen Produkts dürfen nicht stillschweigend in diese Beispiele übernommen werden.
So berechnen Sie den inneren Wert von Call und Put
Mit I für den inneren Wert und T für den Zeitwert lauten die Rechnungen:
- Call: I = max(S − K, 0)
- Put: I = max(K − S, 0)
- Zeitwert: T = P − I
Die Funktion max wählt den größeren der beiden Werte in der Klammer. Fällt die Kursdifferenz negativ aus, setzen Sie den inneren Wert daher auf 0. Das schützt nicht vor einem Verlust der gezahlten Prämie. Außerdem steht T hier für einen Geldbetrag, nicht für die verbleibenden Tage.
| Option | Kurs S | Strike K | Prämie P | Innerer Wert I | Zeitwert T |
|---|---|---|---|---|---|
| Call im Geld | 120 | 100 | 25 | max(120 − 100, 0) = 20 | 25 − 20 = 5 |
| Put im Geld | 80 | 100 | 25 | max(100 − 80, 0) = 20 | 25 − 20 = 5 |
| Call aus dem Geld | 90 | 100 | 3 | max(90 − 100, 0) = 0 | 3 − 0 = 3 |
Call und Put in den ersten beiden Zeilen haben dieselben Preisbestandteile, obwohl der Aktienkurs auf unterschiedlichen Seiten des Strikes liegt. Beim dritten Beispiel ist der innere Wert 0. Die vereinbarte Prämie von 3 besteht dort vollständig aus Zeitwert.
Im Geld heißt nicht automatisch im Gewinn
Der innere Wert lässt den Kaufpreis der Option außer Acht. Wenn Sie für eine der ersten beiden Optionen 25 je Einheit des Basiswerts bezahlt hätten, wäre die Differenz zwischen innerem Wert und gezahlter Prämie 20 − 25 = −5 vor Kosten. Ein Gewinn von 20 lässt sich daraus nicht ableiten.
Auch −5 ist hier nur das Ergebnis dieses Vergleichs. Es ist weder ein dokumentierter Verkauf noch ein bereits realisierter Verlust. Um den tatsächlichen Nettoerfolg zu bestimmen, brauchen Sie die konkreten Transaktionen, Ausführungspreise, Vertragsbedingungen und anfallenden Kosten. Der Leitfaden zum Chance-Risiko-Verhältnis erklärt, weshalb Einheiten und Kosten in eine Ergebnisrechnung gehören.
Der Zeitwert von 5 ist ebenfalls kein zusätzlich ausgezahlter Betrag. Er ist weder ein garantierter künftiger Ertrag noch ein mit Wahrscheinlichkeiten gewichteter Erwartungswert. In diesem Beispiel wird überhaupt keine Wahrscheinlichkeitsverteilung festgelegt.
Ausübung und Verkauf sind verschiedene Vorgänge
Eine amerikanische Option kann vor und am Verfalltag ausgeübt werden. Bei einer europäischen Option ist die Ausübung auf den Verfalltag beschränkt. Unser Beispiel verwendet ausdrücklich die amerikanische Ausübungsart. Daraus folgt keine Empfehlung, dieses Recht zu nutzen.[2]
Bei der Ausübung einer Aktienoption macht der Inhaber sein vertragliches Recht geltend, Aktien zu kaufen oder zu verkaufen. Wer stattdessen die gehaltene Option durch einen Verkauf glattstellt, handelt die Option selbst. Der OIC trennt das Schließen einer Position ausdrücklich von Ausübung und Zuteilung.[2]
Ein berechneter innerer Wert von 20 sagt deshalb nicht, zu welchem Preis Sie die Option tatsächlich verkaufen könnten. Die vorgegebenen Zahlen zeigen weder verfügbare Kaufangebote noch eine zugesicherte Ausführung. Sie entscheiden auch nicht darüber, ob eine vorzeitige Ausübung sinnvoll wäre.
Zeitwert hängt nicht nur von der Restlaufzeit ab
Der Name klingt nach einer reinen Zeitgebühr. Tatsächlich nennt der OIC unter anderem den Kurs des Basiswerts, den Strike, die Restlaufzeit, die implizite Volatilität, Dividenden und Zinsen als Einflussgrößen der Prämie.[1] Ändern sich diese Größen, können sich auch die Prämie und ihr verbleibender Zeitwert verändern.
Bei unveränderten übrigen Bedingungen nimmt der Zeitwert im Allgemeinen mit ablaufender Zeit ab. Ein tatsächlich beobachteter Optionskurs muss deshalb aber nicht bei jeder neuen Beobachtung niedriger sein. Während Zeit vergeht, können sich beispielsweise der Aktienkurs und die implizite Volatilität bewegen.
Die drei Tabellenzeilen sind keine zeitliche Kursfolge. Aus ihnen lassen sich weder eine tägliche Verfallsrate noch ein fairer Preis oder der Kurs von morgen berechnen. P − I zerlegt lediglich eine vorgegebene Prämie; es ersetzt kein vollständiges Optionspreismodell.
Die Zeitwerte sind in unseren Beispielen positiv, weil die Eingaben so gewählt wurden. Daraus machen wir keine allgemeine Untergrenze für sämtliche Optionsarten. Insbesondere übertragen wir die gewählte amerikanische Ausübungsart nicht ungeprüft auf europäische Optionen oder andere Produkte.
Prüfen Sie außerdem die Einheit. Für einen Betrag je ganzem Kontrakt benötigen Sie dessen tatsächlichen Multiplikator oder Lieferumfang. Multiplizieren Sie die Zahlen nicht pauschal mit 100 und setzen Sie nicht voraus, dass alle Kontrakte dieselbe Abrechnung vorsehen. Für einen konkreten Optionsschein wäre eine gesonderte Prüfung seiner Bedingungen nötig; hier wird kein Bezugsverhältnis unterstellt.
Wenn Sie statt eines Preisbestandteils eine Erfolgswahrscheinlichkeit oder einen erwarteten Gewinn suchen, brauchen Sie andere Eingaben. Der Leitfaden zu Erwartungswert und Wahrscheinlichkeit erläutert diese unterschiedlichen Größen.
Häufige Fragen
Kann der innere Wert negativ werden?
Bei den hier verwendeten Formeln nicht: max(S − K, 0) für den Call und max(K − S, 0) für den Put setzen die Untergrenze bei 0. Das bedeutet nicht, dass ein Käufer keinen Verlust machen kann. Die gezahlte Prämie ist eine andere Größe.
Kann eine Option ohne inneren Wert einen Preis haben?
Ja. Unser Call mit S = 90, K = 100 und P = 3 hat vor dem Verfall einen inneren Wert von 0. Seine gesamte vorgegebene Prämie von 3 ist Zeitwert.
Warum ist ein Call im Geld nicht zwingend profitabel?
„Im Geld“ vergleicht nur Aktienkurs und Strike. Beim Vergleich eines inneren Werts von 20 mit einer gezahlten Prämie von 25 bleiben −5 vor Kosten. Für den tatsächlichen Gewinn oder Verlust müssen Sie die ausgeführten Geschäfte und ihre Kosten betrachten.
Sind Option und Optionsschein in dieser Rechnung austauschbar?
Nein. Die Beispiele sind für fiktive Aktienoptionen mit den ausdrücklich genannten Einheiten und Bedingungen festgelegt. Sie enthalten weder die Bedingungen eines konkreten Optionsscheins noch dessen Bezugsverhältnis. Verwenden Sie sie daher nicht als fertige Rechnung für ein anderes Produkt.
Sinkt der Zeitwert jeden Tag sicher?
Die Aussage über ablaufende Zeit setzt unveränderte übrige Bedingungen voraus und ist keine Garantie für den tatsächlichen Kursverlauf. Prämien reagieren auch auf Änderungen des Basiswerts, der impliziten Volatilität und weiterer Größen.
Entsprechen 25 Einheiten dem Preis eines ganzen Kontrakts?
Nein. Alle Zahlen gelten je Einheit des Basiswerts. Ein Kontraktbetrag erfordert die tatsächliche Kontraktgröße und die Vertragsbedingungen. Ein Faktor von 100 wurde nicht angenommen.
Wählen Sie zuerst die passende Rechnung
Für die Preiszerlegung brauchen Sie Basiswertkurs, Strike und Prämie in derselben Einheit. Für eine Gewinnrechnung brauchen Sie zusätzlich die tatsächlichen Transaktionen und Kosten. Prüfen Sie diese Unterscheidung, bevor Sie aus „im Geld“ eine Aussage über den Erfolg eines Kaufs ableiten.
Die Grundlagen weiter vertiefen
Nutzen Sie die Artikelübersicht oder die Artikelsuche. Der Beitrag zu Erwartungswert und Wahrscheinlichkeit erklärt einen weiteren wichtigen Unterschied.
Quellen und Geltungsbereich
- OIC: Options Pricing — intrinsic and time-value components and the factors influencing premium.
- OIC: Options Overview for Investors — American-style rights, premium components, quote units and varying contract terms; the document carries a 2024 copyright.
Die Zahlen sind fiktive Beispiele für amerikanische Aktienoptionen vor dem Verfall. Sie erklären Preisbestandteile, keine aktuellen Kurse, Anlageempfehlung, Ausübungsanleitung oder allgemeine Preisuntergrenze für alle Produkte.
Diesen Leitfaden teilen